
Quebra de estoque e perdas no varejo: como contabilizar
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
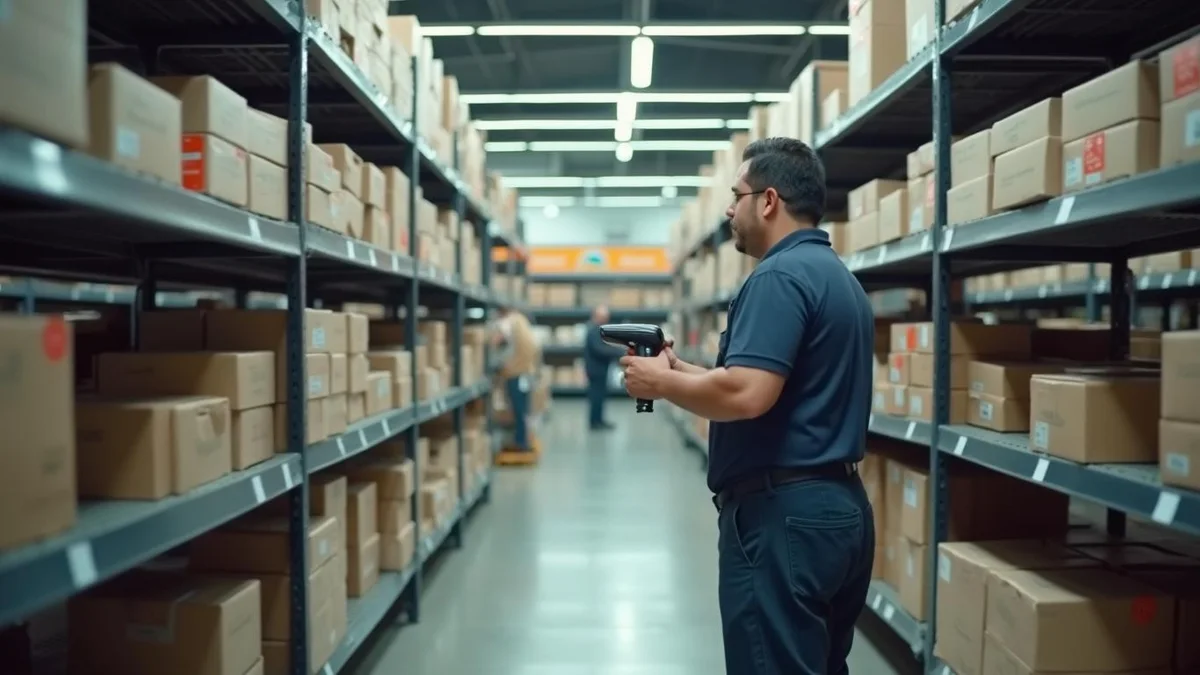
A quebra de estoque no varejo exige registro contábil e fiscal rigoroso com base em documentação idônea. A legislação determina que os estoques sejam mensurados pelo custo ou valor realizável líquido. Para viabilizar deduções tributárias e estornos de ICMS, a empresa deve comprovar a perda física formalmente.
Administrar uma rede de lojas com várias filiais exige lidar com desafios operacionais diários. A gestão eficiente das mercadorias demanda processos organizados e controles gerenciais rígidos. Perdas físicas de produtos acontecem com frequência em qualquer operação comercial estruturada. A quebra de estoque no varejo impacta diretamente o resultado financeiro consolidado da rede. Portanto, o diretor financeiro da companhia precisa adotar processos contábeis consistentes mensalmente. O registro adequado dessas baixas periódicas previne dores de cabeça com fiscalizações estaduais. Além disso, a escrituração contábil correta reflete a verdadeira rentabilidade de cada unidade comercial.
Fundamentos normativos para registros de baixas nas filiais
A legislação tributária e comercial exige organização contábil detalhada das redes de varejo. A Lei 6.404/1976 determina a observância obrigatória de princípios contábeis e normas estruturadas. O Código Civil, formalizado pela Lei 10.406/2002, reforça as regras gerais de escrituração corporativa. Essas bases legais consolidadas exigem o balanço patrimonial atualizado para os administradores avaliarem os resultados. A mensuração dos estoques ocorre sempre pelo custo de aquisição ou pelos custos de produção. No entanto, se o valor realizável líquido for menor, ele deve ser o adotado.
Toda baixa contábil exige lastro documental e motivo justificado pelo gestor da filial. Não existe baixa formal no estoque sem o respectivo registro físico da perda apurada. As perdas normais inerentes ao negócio integram o custo direto das mercadorias vendidas. Já as perdas anormais formam despesas operacionais específicas na apuração mensal de resultados. Esse detalhamento técnico fornece uma visão financeira clara aos gestores da companhia.
O diretor financeiro analisa os impactos da perda diretamente na DRE consolidada corporativa. Compreender o fluxo dessas baixas melhora consideravelmente a análise de rentabilidade gerencial. Sem essa separação, a administração perde a capacidade de identificar gargalos logísticos graves.
Impacto gerencial no resultado das lojas monitoradas
Cada filial da empresa possui sua dinâmica operacional e sua estrutura comercial própria. A mensuração das perdas afeta diretamente o planejamento e o orçamento anual da rede. Gestores precisam apurar a margem real gerada em cada unidade de negócio ativa. O registro tempestivo das baixas influencia o resultado econômico da filial correspondente. A contabilidade separa as perdas naturais inerentes daquelas excepcionais motivadas por acidentes. Esse controle rigoroso favorece a avaliação correta do desempenho comercial da equipe.
A estruturação das contas analíticas segue planos gerenciais internos muito bem definidos. Para a diretoria executiva, a visibilidade deve descer até o nível das lojas físicas. Na prática, recomendamos integrar esses dados na rotina de controladoria de rede de lojas. Assim, a diretoria visualiza a quebra de estoque no varejo com enorme clareza. Lojas com desvios expressivos de mercadorias exigem uma intervenção gerencial imediata e corretiva.
Aspectos fiscais federais e dedutibilidade de despesas
O tratamento tributário das perdas físicas exige cautela dos controladores financeiros corporativos. O Decreto 9.580/2018 regula a dedutibilidade de despesas para o imposto de renda. A norma exige que a despesa lançada seja necessária e usual para o negócio. Além disso, a perda física apurada precisa de comprovação formal e objetiva perante o fisco. A Receita Federal avalia criteriosamente os laudos técnicos emitidos na baixa física estruturada. Sem documentos hábeis de suporte, a dedutibilidade fiscal da perda será glosada.
A quebra de estoque no varejo abrange desde produtos vencidos até embalagens avariadas. Nesses casos específicos, a inutilização exige acompanhamento de autoridade competente em diversas situações. Existem procedimentos formais e laudos exigidos para deduzir essas perdas do lucro real. A falta de formalização eleva a carga tributária da empresa de forma indevida. Por isso, a rotina de descarte das filiais precisa de processos auditáveis consistentes.
Atenção: A Receita Federal exige documentação idônea para comprovar a perda física. O descarte de produtos sem laudo técnico interno impede a dedutibilidade no IRPJ e na CSLL. Mantenha os relatórios de avarias arquivados junto à documentação da escrituração digital corporativa.
Margem bruta gerencial e os custos indiretos alocados
O custo financeiro gerado pelas perdas afeta a margem bruta de todos os produtos. Analisar o desempenho dos itens exige a apuração correta do custo médio unitário. Os diretores financeiros costumam acompanhar a margem por categoria de produto com frequência. Se a perda física não for contabilizada, a margem aparenta ser falsamente superior. Dessa forma, o resultado financeiro final acaba distorcido para o gestor comercial.
As despesas administrativas da matriz também entram na composição gerencial do resultado estruturado. A diretoria aplica o rateio de despesas da matriz mensalmente para as filiais. Esse processo técnico aloca custos corporativos pesados para as unidades operacionais da rede. Na prática contábil, a soma das perdas com o rateio define a viabilidade econômica. As unidades comerciais precisam suportar ambos os custos operacionais com eficiência em vendas.
Reflexos no ICMS e processos do Rio Grande do Sul
No âmbito estadual, a ocorrência da quebra de estoque exige o estorno de créditos. A mercadoria perdida nas prateleiras não será comercializada em operações tributadas futuras. O regulamento do ICMS impõe a anulação do crédito apropriado na entrada da mercadoria. A empresa emite uma nota fiscal de baixa para regularizar o estoque físico. Essa emissão documenta formalmente a saída por perda, roubo ou deterioração natural. Consequentemente, o estorno do crédito reflete na apuração mensal do imposto estadual recolhido.
A rotina de controle patrimonial abrange operações espalhadas em diversas cidades gaúchas. Notamos matrizes gerenciais e centros de distribuição localizados ao longo do Vale dos Sinos. Redes com lojas operando em Novo Hamburgo, São Leopoldo e Estância Velha enfrentam cenários complexos. Empresas com unidades comerciais em Ivoti ou Campo Bom precisam integrar esses registros fiscais. O trânsito de mercadorias entre lojas gera riscos de avarias adicionais no trajeto.
Recomendamos unificar os procedimentos contábeis de baixa em todas as filiais da corporação. A padronização de processos facilita a contabilidade para comércio de grande porte operando no estado. O sistema gerencial interno precisa gerar relatórios de baixas consolidadas em tempo real. A equipe contábil valida as notas fiscais eletrônicas emitidas por cada gerente regional. Esse alinhamento corporativo impede a manutenção de saldos físicos inexistentes na escrituração oficial.
Conciliação entre o saldo físico e os registros contábeis
Na rotina do escritório, acompanhamos o impacto direto dos inventários desatualizados nas filiais operacionais. A divergência física que mais corrigimos nas redes decorre de furtos não documentados mensalmente. Muitos gerentes comerciais adiam o registro de avarias para proteger as metas individuais. Essa demora corporativa cria saldos fictícios que prejudicam o fechamento contábil do balanço. Recomendamos aos diretores financeiros que estabeleçam inventários rotativos rigorosos em todas as unidades. Essa prática administrativa identifica rupturas tempestivamente e protege a margem bruta da companhia.
A quebra de estoque no varejo compromete a integridade da escrituração do SPED. A documentação digital confronta diretamente os saldos informados no Bloco H da obrigação. O fisco estadual cruza as entradas, as saídas e os saldos reportados anualmente. Inconsistências físicas e contábeis geram autuações pesadas por descumprimento de obrigação acessória. Portanto, o controle assertivo do inventário previne passivos tributários ocultos na operação comercial.
Os diretores financeiros precisam estruturar o comércio de grande porte com processos contábeis robustos. A equipe administrativa interna atua em conjunto com a operação logística de loja. O treinamento adequado dos gerentes comerciais evita o sucateamento precoce das mercadorias estocadas. A comunicação rápida entre os setores agiliza o registro financeiro de perdas identificadas.
Processo decisório pautado em informações gerenciais consistentes
Os diretores dependem de relatórios contábeis precisos para a alocação correta de recursos. O volume consolidado de perdas figura entre os principais indicadores do varejo atualmente. Monitorar esse dado financeiro exige uma contabilidade consultiva, transparente e extremamente tempestiva. A alta administração atua de forma cirúrgica nas lojas com maiores índices de desvios. O contador corporativo fornece o embasamento financeiro sólido para essas correções de rota.
Os procedimentos adotados pela diretoria refletem na organização corporativa da rede comercial. O fluxo de informações financeiras requer sistemas de gestão parametrizados e muito integrados. A tecnologia de dados suporta as políticas contábeis estabelecidas pela governança empresarial consolidada. O papel do diretor financeiro envolve revisar essas políticas internas periodicamente com rigor. Resumindo, a quebra de estoque no varejo exige atenção estratégica contínua da gestão.
A apuração diligente das movimentações de estoque determina a saúde financeira do negócio. Gestores não podem negligenciar as perdas cotidianas registradas no chão da loja física. Recomendamos estabelecer políticas claras de responsabilização e processos ágeis de documentação fiscal. A conformidade tributária preserva o fluxo de caixa corporativo contra multas inesperadas. Conduzir o controle de estoques com seriedade técnica sustenta o crescimento estruturado da rede.
Base legal
Perguntas frequentes
Como a empresa comprova a quebra de estoque para a fiscalização estadual?
A empresa comprova a perda por meio de laudos técnicos, registros fotográficos e boletins de ocorrência, quando aplicável. Esses documentos respaldam a emissão da nota fiscal de baixa. A ausência dessa formalização inviabiliza o reconhecimento da ocorrência pelo fisco e impede o ajuste regular no livro de inventário.
Qual a diferença contábil entre a perda normal e a perda anormal no varejo?
A perda normal decorre da natureza inerente ao negócio, como pequenas avarias naturais, e integra o custo das mercadorias vendidas. A perda anormal resulta de eventos atípicos, como furtos vultosos ou sinistros estruturais. Estas perdas anormais são classificadas diretamente como despesas operacionais no resultado do exercício.
O diretor financeiro pode deduzir produtos roubados na apuração do imposto de renda?
Sim, desde que a empresa comprove rigorosamente o evento. O Regulamento do Imposto de Renda exige que as despesas sejam necessárias e usuais. Em casos de furto ou roubo, é obrigatório formalizar a ocorrência policial e manter laudos comprobatórios para evitar a glosa tributária da despesa lançada.
Como o rateio de custos corporativos afeta a avaliação da quebra de estoque?
O rateio de custos aloca as despesas da matriz para as filiais ativas. O resultado gerencial da loja deve cobrir essas despesas corporativas além das suas perdas locais. Portanto, filiais com altos índices de quebra de produtos encontram extrema dificuldade em absorver o rateio e gerar lucro operacional.
A quebra de produtos danificados altera o registro do inventário no SPED?
Sim, a perda de mercadorias impacta diretamente o Bloco H da Escrituração Fiscal Digital. As notas fiscais de baixa atualizam os saldos físicos reportados mensalmente. Se o sistema não registrar as avarias, o inventário reportado ao SPED divergirá do estoque físico, gerando inconsistências severas perante as secretarias estaduais.
Leia também
Conheça a contabilidade da Acessus para redes de lojas

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.