
Devolução de mercadoria no varejo: nota fiscal e crédito
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
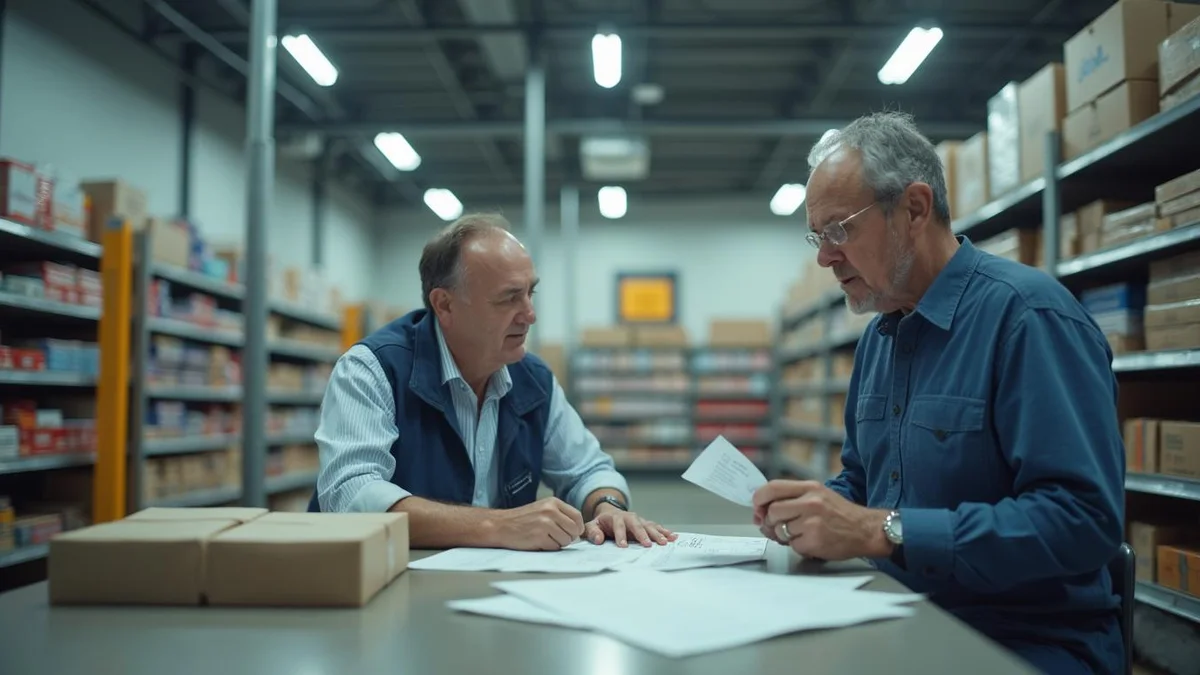
A devolução de mercadoria no varejo obriga a empresa a emitir uma nota fiscal de entrada. Esse documento recompõe o estoque físico e contábil da loja. O ajuste afeta diretamente o cálculo do custo médio. Além disso, a operação pode viabilizar a recuperação de tributos, dependendo do regime estadual.
O varejo lida com trocas e cancelamentos todos os dias. Para o diretor financeiro, isso não representa apenas um evento comercial rotineiro. Trata-se de uma operação que afeta diretamente o balanço patrimonial e a carga tributária da companhia. A devolução de mercadoria exige procedimentos rigorosos para não distorcer os resultados da rede. Portanto, a loja precisa emitir a documentação correta de imediato.
Além disso, o estoque deve refletir essa entrada física e sistêmica. O custo do produto devolvido retorna para a contabilidade. Consequentemente, o cálculo de margem e o recolhimento de tributos sofrem alterações significativas. Ignorar essa etapa gera furos no inventário e expõe a empresa à fiscalização. Por isso, a diretoria precisa alinhar a operação de frente de caixa com a controladoria.
Nossa experiência mostra que grandes redes perdem dinheiro por falta de processo. O cliente devolve o item na loja, mas o sistema não registra a entrada corretamente. Na prática, isso gera divergência entre o físico e o fiscal. Para organizar esse fluxo, recomendamos uma contabilidade para comércio de grande porte no Rio Grande do Sul que integre dados em tempo real.
Impacto direto da devolução de mercadoria no estoque contábil
A legislação exige que as demonstrações financeiras reflitam a realidade patrimonial. A Lei 6.404/1976 define regras rígidas sobre escrituração e avaliação patrimonial das sociedades empresárias. Nesse cenário, o controle de estoques segue diretrizes contábeis específicas. O pronunciamento técnico aplicável determina a mensuração pelo custo ou pelo valor realizável líquido. A empresa deve sempre adotar o menor entre os dois.
Quando ocorre a devolução de mercadoria, o produto retorna ao patrimônio da empresa. O custo desse item engloba o preço original de compra e impostos não recuperáveis. Fretes, seguros e custos diretos de aquisição também compõem esse valor. No entanto, descontos comerciais e abatimentos devem reduzir o custo de entrada. O varejista precisa para que o sistema aplique essa regra automaticamente.
Atenção: O tributo recuperável não integra o custo contábil do estoque. A correta separação entre impostos recuperáveis e não recuperáveis define a margem de lucro real da sua operação.
Muitas empresas falham ao tratar a devolução apenas como um estorno financeiro. O impacto físico demanda a mesma atenção. Se o produto volta avariado, o tratamento difere daquele aplicável a itens em perfeito estado. A diretoria deve exigir relatórios segregados por tipo de retorno. Essa segregação fundamenta possíveis baixas por perda ou obsolescência.
Cálculo dinâmico do custo médio após o retorno do item
O critério mais utilizado no varejo brasileiro é a média ponderada móvel. Esse método atualiza o valor do inventário a cada nova entrada. A devolução funciona exatamente como uma nova entrada sistêmica. Portanto, ela afeta a composição de valores daquele lote. Saber como calcular o custo médio do estoque no varejo torna-se fundamental para a precisão gerencial.
A fórmula básica soma o valor do estoque anterior ao valor líquido da entrada. Em seguida, divide-se esse montante pela quantidade total atualizada de itens. Se a devolução não for processada no mesmo dia, o cálculo sofre distorções. Vendas subsequentes baixarão o estoque por um custo médio irreal. Isso prejudica a apuração do lucro bruto.
Em um cenário hipotético, observe a dinâmica das movimentações diárias. A venda baixa o estoque pelo custo médio vigente naquele instante. A devolução reintegra o item pelo custo da venda original. Novas compras alteram a média para os próximos faturamentos. Erros na documentação quebram essa cadeia lógica e geram inconsistências contábeis profundas.
Emissão da nota fiscal e recuperação de tributos
A operação de devolução exige a emissão de uma nota fiscal eletrônica. Esse documento formaliza o desfazimento do negócio original. O Código Fiscal de Operações e Prestações sinaliza a natureza exata da entrada. Utilizar o código errado compromete toda a escrituração da loja. Além disso, a nota fiscal fundamenta a recuperação dos impostos recolhidos na venda.
A devolução de mercadoria devolve à empresa o direito de aproveitar créditos tributários. O ICMS destacado na nota original retorna como crédito para a apuração mensal. O mesmo raciocínio aplica-se às contribuições federais, dependendo do regime tributário. No entanto, a documentação precisa referenciar a chave de acesso da nota de venda. Sem essa vinculação, o fisco estadual rejeita o crédito.
O tratamento adequado previne o pagamento de impostos sobre vendas não concretizadas. Redes que operam pelo lucro real possuem regras complexas de apuração. A integração entre o sistema de frente de loja e o módulo fiscal torna-se inegociável. Para aprofundar a gestão corporativa, conheça mais artigos da nossa categoria de comércio de grande porte e organize seus processos.
Controle físico e os reflexos no inventário rotativo
A entrada sistêmica não resolve o problema sozinha. O produto precisa voltar fisicamente para a prateleira ou para a expedição. Desvios nesse fluxo geram diferenças imediatas de contagem. O método e o registro do inventário rotativo nas lojas ajudam a mapear essas falhas. A contagem por ciclos identifica rapidamente mercadorias paradas sem nota.
A obrigação de informar saldos ocorre por meio do Bloco H da escrituração fiscal. Esse registro consolida o inventário físico e sua composição detalhada. O fisco cruza as notas de entrada, saída e devolução com esse saldo. Divergências apontam para sonegação ou descontrole operacional. O diretor financeiro responde diretamente por essas informações prestadas ao governo.
Essa verificação contínua protege a empresa contra autuações severas. A diferença física, por si só, não comprova a causa do problema. A companhia precisa manter trilhas documentais de cada ajuste realizado. O gestor deve evitar lançamentos manuais não justificados no sistema de gestão.
Dinâmica de trocas entre filiais no Rio Grande do Sul
O cenário fica mais complexo em redes com várias unidades físicas. Um cliente compra uma jaqueta em Estância Velha e decide devolver em Novo Hamburgo. A operação envolve o trânsito da mercadoria entre estabelecimentos distintos. A filial que recebe o produto assume a responsabilidade pela entrada sistêmica. O sistema de gestão corporativa precisa unificar essas bases.
A devolução de mercadoria em loja diferente exige regras fiscais específicas. A filial de destino emite a nota de entrada para recompor seu próprio estoque. Posteriormente, se o item precisar voltar para a matriz em São Leopoldo, nova nota é gerada. Transferências pendentes entre filiais lideram as causas de furos de inventário. O controle de estoque e inventário em redes de lojas demanda rigor.
Empresas sediadas em Ivoti e Campo Bom também enfrentam esse desafio diário. A falta de padronização nas frentes de caixa pulveriza o problema. Cada operador adota uma solução paleativa para não perder o cliente na loja. A diretoria precisa estabelecer um manual unificado de atendimento e faturamento. A controladoria contábil no Rio Grande do Sul fornece os relatórios necessários para essa padronização.
Erros comuns e o papel da auditoria de rotina
Na rotina do escritório, notamos um padrão claro nas redes varejistas de grande porte. A falha mais comum ocorre no exato momento da entrada sistêmica da devolução. O operador do caixa aceita o produto de volta para agradar o cliente apressado. No entanto, ele esquece de emitir a nota fiscal correspondente na mesma hora. Isso gera furos imediatos no inventário físico e distorce completamente o cálculo do custo médio.
Consequentemente, a contabilidade recebe dados inconsistentes para o fechamento mensal da empresa. O imposto é pago a maior porque a venda não foi formalmente cancelada. Recomendamos fortemente a implementação de travas sistêmicas nos terminais de venda. O sistema não deve permitir o reembolso financeiro sem a vinculação da chave de acesso. Regras rígidas protegem o caixa e a conformidade fiscal da corporação.
O diretor financeiro deve acompanhar de perto os relatórios de estornos diários. A tecnologia atual permite cruzar essas operações em tempo real com o banco de dados. Qualquer operação fora do padrão exige investigação do gerente da unidade. A gestão tributária eficiente começa no balcão da loja e termina no envio correto das obrigações fiscais.
Base legal
Perguntas frequentes
Como a devolução afeta o custo médio do estoque?
A devolução funciona como uma nova entrada no sistema da empresa. O item retorna ao estoque pelo valor de custo registrado no momento da venda original. Essa movimentação é somada ao saldo atual, alterando a base de cálculo para a apuração da média ponderada nas operações seguintes.
O imposto destacado na venda volta como crédito na devolução?
Sim. A emissão correta da nota fiscal de entrada permite recuperar os tributos incidentes na operação original, como o ICMS. Para isso, o documento de devolução deve referenciar obrigatoriamente a chave de acesso da nota de venda, comprovando o desfazimento do negócio ao fisco estadual.
Qual é a importância de vincular a devolução à nota original?
A vinculação comprova a legitimidade da operação perante a fiscalização. Ela traz que os valores estornados de faturamento, impostos e custos sejam idênticos aos praticados na saída. Sem essa referência, o fisco pode interpretar a movimentação como uma compra irregular ou glosar os créditos apropriados.
A contagem rotativa ajuda no controle de devoluções sistêmicas?
Sim. O inventário por ciclos identifica rapidamente mercadorias que voltaram para a prateleira física, mas não receberam a nota fiscal de entrada no sistema. O cruzamento frequente aponta essas divergências em poucos dias, permitindo que a gerência corrija a falha antes do fechamento do mês.
Posso ajustar o estoque sem nota fiscal em caso de devolução?
Não. Todo ajuste de estoque decorrente de uma devolução exige documentação fiscal idônea. Ajustes manuais no sistema, sem amparo de nota fiscal, configuram irregularidade. Isso distorce as demonstrações contábeis e sujeita a rede de lojas a multas pesadas por inconsistência nos arquivos da escrituração digital.
Leia também
Conheça a contabilidade da Acessus para redes de lojas

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.