
Você sabe quanto vale uma transportadora? Conheça os métodos de valuation
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
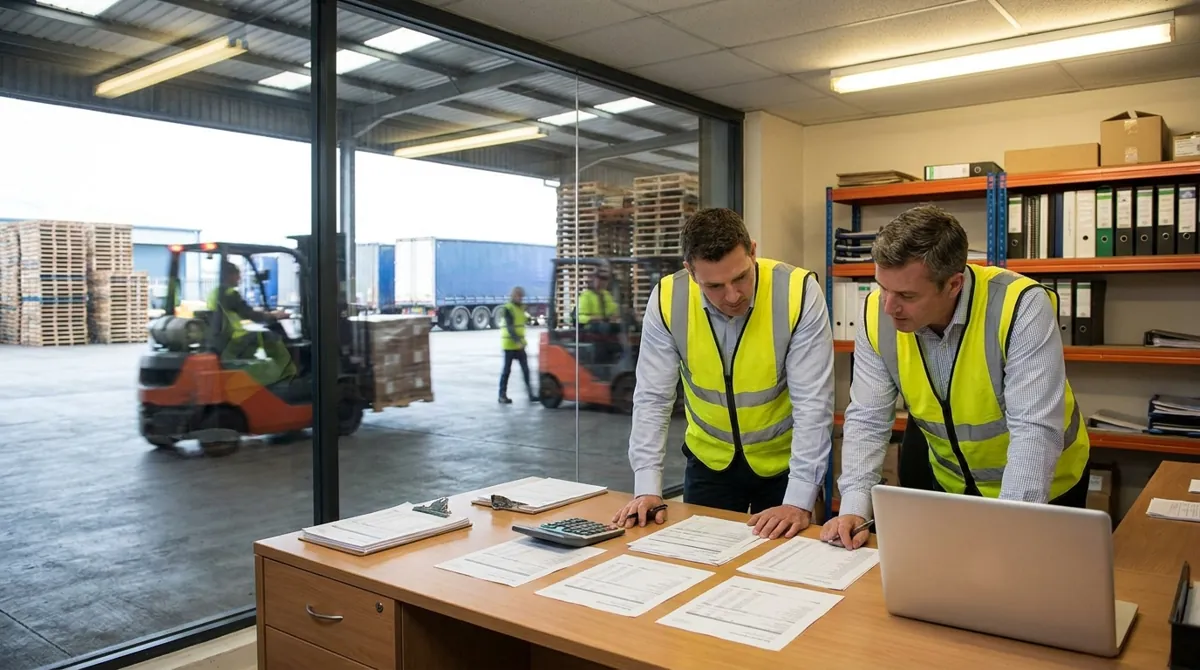
Definir quanto vale uma transportadora exige analisar a capacidade de geração de caixa e a qualidade dos ativos. O cálculo utiliza métodos como o fluxo de caixa descontado e múltiplos de EBITDA. Fatores como idade da frota, contratos ativos e passivos tributários definem o preço final de mercado do negócio.
Quanto vale uma transportadora depende de quem avalia (sócios, compradores ou bancos), do método usado (caixa, múltiplos e ativos) e do momento (venda, entrada de investidor ou reestruturação). Em poucas semanas, um valuation bem feito reduz riscos, sustenta preço e acelera a negociação.
Quanto vale uma transportadora e o que realmente entra na conta
Quanto vale uma transportadora é o resultado de transformar operação, contratos e riscos em números comparáveis. Na prática, o valor não é “quanto você investiu”, e sim quanto a empresa consegue gerar de caixa com previsibilidade. Portanto, a resposta muda conforme frota, rotas, dependência de clientes e qualidade da gestão.
Em logística e transporte rodoviário, compradores olham três pilares: capacidade de gerar caixa (EBITDA e fluxo de caixa), qualidade dos ativos (frota e contratos) e risco regulatório/operacional (sinistros, passivo trabalhista e fiscal). Além disso, a forma de tributação impacta diretamente a margem e a comparabilidade com o mercado.
O que mais aumenta (ou derruba) o valuation na logística
Antes de escolher um método, vale identificar os “drivers” que mais mexem no preço. Dessa forma, você prioriza ajustes que elevam valor e encurtam a due diligence.
- Concentração de receita: dependência de 1–3 embarcadores costuma reduzir múltiplos.
- Qualidade dos contratos: cláusulas de reajuste (diesel/pedágio), prazos e multas.
- Eficiência operacional: km rodado vazio, ocupação, roteirização e avarias.
- Frota e manutenção: idade média, histórico de revisões e disponibilidade.
- Risco trabalhista: jornada, controle de ponto, terceirização e ações em andamento.
- Compliance fiscal: obrigações acessórias em dia e conciliações consistentes.
Métodos de valuation mais usados para transportadoras (e quando aplicar)
Os métodos mais usados para valorar transportadoras são o Fluxo de Caixa Descontado (FCD), múltiplos de mercado (como EV/EBITDA) e avaliação por ativos. Em negociações reais, é comum combinar dois métodos para chegar a uma faixa de valor defensável. Consequentemente, você evita “chutar” um número e perder poder de barganha.
1) Fluxo de Caixa Descontado (FCD): melhor para operações previsíveis
O FCD estima o valor pela capacidade de gerar caixa futuro, trazido a valor presente por uma taxa de desconto (risco). Ele funciona bem quando há histórico confiável, contratos recorrentes e projeções auditáveis. No entanto, exige disciplina: premissas ruins produzem um valor enganoso.
Exemplo prático: uma transportadora com EBITDA anual de R$ 3,0 milhões, reinvestimento moderado em frota e contratos de 24 meses com reajuste pode sustentar projeções mais estáveis. Se, porém, o caixa depende de fretes spot e sazonalidade extrema, o FCD fica mais sensível e a taxa de desconto tende a subir.
2) Múltiplos (EV/EBITDA, EV/Receita): rápido e comum em M&A
Múltiplos comparam sua empresa com transações semelhantes. Eles são úteis quando o mercado está ativo e existem referências setoriais. Dessa forma, o valuation vira uma conversa objetiva: “qual múltiplo faz sentido para o seu risco e sua margem?”.
Na logística, compradores ajustam o EBITDA antes de aplicar múltiplos. Eles removem despesas não recorrentes, normalizam pró-labore e revisam depreciação versus CAPEX real. Além disso, contratos com reajuste e baixa sinistralidade podem justificar múltiplos maiores.
3) Avaliação por ativos: relevante quando a frota pesa no valor
Esse método soma ativos (caminhões, implementos, imóveis) e subtrai dívidas, com ajustes de mercado. Ele é útil quando a empresa tem frota própria relevante ou quando a operação tem baixa lucratividade, mas ativos fortes. Em contrapartida, pode subestimar empresas “asset light” com contratos excelentes.
Ativo imobilizado é o conjunto de bens e direitos destinados à manutenção das atividades da empresa, e não à venda. Segundo o Comitê de Pronunciamentos Contábeis, conforme o CPC 27 (R1) – Ativo Imobilizado, item 6, esses itens devem ser reconhecidos e depreciados quando gerarem benefícios econômicos futuros. Na prática, uma frota registrada e depreciada corretamente melhora a credibilidade do balanço em uma venda. Ignorar esse critério tende a gerar ajustes de preço e travar a negociação.
Documentos e números que o comprador vai exigir na due diligence
Na fase de decisão, o valor só se sustenta se você comprovar os números com documentos. Em transportadoras, a due diligence costuma ser rápida e intensa, porque risco operacional e passivo trabalhista podem “comer” o preço. Portanto, preparar o pacote certo evita descontos e cláusulas pesadas de garantia.
- Contábil e financeiro: DRE, balanço, balancetes, razão, conciliações e extratos.
- Fiscal: apurações, obrigações acessórias, parcelamentos e certidões.
- Trabalhista: folha, controles, políticas, acordos e contingências.
- Operacional: contratos com embarcadores, indicadores (OTIF, avarias), sinistros e seguros.
- Ativos e dívidas: relação de frota, financiamentos, leasing, garantias e alienações.
Para empresas no Simples Nacional, a forma de apuração e a segregação correta de receitas pode alterar a margem líquida percebida. Segundo o Comitê Gestor do Simples Nacional (CGSN) e a Receita Federal, conforme a Lei Complementar nº 123/2006, art. 18, a tributação ocorre por anexos e faixas, com impacto direto no preço final e na competitividade. Se isso estiver desorganizado, o comprador tende a recalcular o EBITDA e reduzir o valuation.
BANNER_CTA_WHATSAPP
Como aumentar o valor antes de vender ou captar investimento
Você aumenta o valuation quando reduz risco e melhora a previsibilidade do caixa. Para isso, as ações mais efetivas são as que “sobrevivem” à auditoria de um comprador. Em geral, 60 a 90 dias de ajustes bem executados já mudam a percepção de valor.
Checklist prático de preparação (sem maquiagem)
O objetivo é deixar a empresa “comprável”, com números explicáveis. Além disso, você antecipa perguntas que normalmente viram desconto no preço.
- Normalizar pró-labore e despesas pessoais: separar o que é empresa do que é sócio.
- Formalizar contratos e reajustes: reduzir dependência de acordos verbais e frete spot.
- Revisar precificação: repassar diesel/pedágio e medir km vazio por rota.
- Organizar CAPEX de frota: plano de renovação e evidências de manutenção.
- Mapear contingências: trabalhistas, cíveis, fiscais e sinistros recorrentes.
O que negociar no contrato para não perder valor depois
Mesmo com preço fechado, cláusulas contratuais podem reduzir o valor recebido. Portanto, é essencial negociar termos com base em dados, não em pressa.
Itens comuns: earn-out (pagamento condicionado a metas), retenção de preço em escrow, declarações e garantias, e não concorrência. Se o seu EBITDA tem sazonalidade, por exemplo, metas mal definidas podem virar “armadilha” e reduzir o pagamento futuro.
Quando faz sentido contratar uma avaliação profissional
Faz sentido contratar valuation profissional quando há decisão de venda, entrada de sócio, sucessão, compra de frota/empresa ou negociação com banco. Nesses casos, um laudo com premissas claras protege o preço e reduz ruído entre as partes. Consequentemente, você ganha tempo e poder de negociação.
A equipe da acessus.com.br apoia empresas de transporte e logística com organização de demonstrações, preparação para due diligence e modelagem de valuation com base em evidências. Além disso, a acessus.com.br ajuda a transformar indicadores operacionais em premissas financeiras defensáveis, que compradores e investidores conseguem auditar.
Base legal
Perguntas frequentes
Qual método é “o melhor” para valorar uma transportadora?
Depende do perfil da operação. FCD é mais robusto quando há previsibilidade de caixa, enquanto múltiplos ajudam em negociações rápidas. Em muitos casos, usar dois métodos e comparar resultados traz uma faixa de valor mais segura.
O que é EBITDA ajustado e por que ele muda o preço?
É o EBITDA após remover itens não recorrentes e normalizar despesas do sócio. Ele muda o preço porque múltiplos e projeções usam esse número como base. Se o ajuste não for bem documentado, o comprador tende a aplicar desconto.
Dívidas e financiamentos de frota reduzem o valuation?
Sim, porque afetam o valor do equity e podem aumentar o risco percebido. No entanto, se a frota financiada gera caixa suficiente e a estrutura é saudável, o impacto pode ser menor. O ponto é provar capacidade de pagamento e previsibilidade.
Quanto tempo leva para preparar uma transportadora para venda?
Varia conforme o nível de organização, mas é comum precisar de 30 a 90 dias para arrumar documentos, conciliações e contratos. Quanto mais passivos e pendências existirem, maior o prazo. O ideal é começar antes de anunciar a venda.
Vale a pena vender só a operação e manter a frota no nome do sócio?
Em geral, isso aumenta complexidade e pode reduzir o valor, porque cria dependência e riscos contratuais. Pode fazer sentido em estruturas específicas, mas precisa de análise tributária, trabalhista e contratual. Compradores costumam preferir estruturas simples e auditáveis.
Leia também
Conheça a contabilidade da Acessus para transportadoras
Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.