
Inventário industrial e o Bloco H: como fechar o ano
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
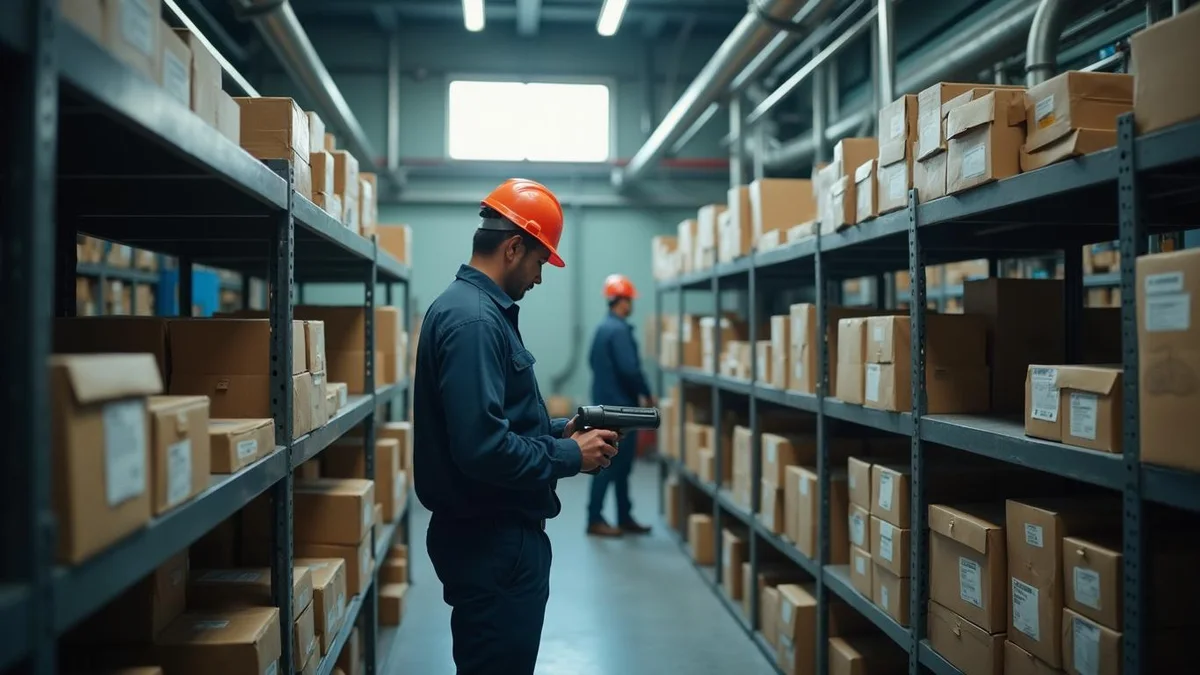
O inventário industrial no fim do ano consolida a contagem física dos materiais da fábrica. Esse levantamento alimenta o Bloco H do SPED Fiscal. A indústria precisa alinhar a posição real do estoque com o saldo contábil para evitar contingências fiscais. Esse processo viabiliza a apuração de custos de forma segura.
O cenário do fechamento anual na indústria
Chega o fim do ano e a diretoria precisa olhar com rigor para o chão de fábrica. O fechamento contábil e fiscal de uma indústria exige precisão técnica absoluta. A posição do estoque dita o ritmo das obrigações acessórias durante os meses seguintes. Portanto, o saldo escriturado precisa refletir a realidade operacional da empresa sem distorções.
Na rotina do escritório, vemos muitos gestores confiarem apenas no sistema sem realizar a contagem física minuciosa. O erro mais comum que corrigimos é a falta de conciliação entre o ERP e as notas fiscais emitidas. Essa divergência constante gera passivos graves durante o cruzamento das declarações enviado ao Fisco. Por isso, recomendo sempre planejar a recontagem de peças com meses de antecedência.
O cronograma do inventário industrial exige detalhamento de horas trabalhadas e alocação de equipes específicas. Os líderes precisam treinar os operadores para reconhecer códigos e numerações técnicas corretas. Cada lote armazenado deve receber etiquetas claras antes do início da verificação geral da fábrica. O preparo antecipado viabiliza um controle rigoroso sobre os ativos da companhia.
Preparação metódica para o inventário industrial
Organizar o inventário industrial demanda método e, muitas vezes, a paralisação parcial da produção. A equipe interna precisa contar matérias-primas, produtos em processo e produtos finalizados. Além disso, os materiais de embalagem e insumos diversos devem constar obrigatoriamente no levantamento oficial da planta.
A contagem física revela perdas, quebras operacionais e refugos acumulados no período avaliado. No entanto, muitas indústrias químicas e metalúrgicas falham ao não registrar essas quebras de forma técnica. Você deve documentar detalhadamente cada diferença encontrada na armazenagem. O ajuste de estoque não pode ser tratado pela contabilidade como uma simples compra ou venda fictícia.
Em um cenário hipotético, uma indústria apura mil litros de solvente químico em seu sistema. Porém, a contagem física na mesma data aponta apenas novecentos litros efetivamente armazenados. A equipe financeira e a produção precisam investigar essa diferença imediatamente. O ajuste final requer fundamentação sólida e documentada antes de integrar o balanço patrimonial.
Dica Acessus: Nomeie um coordenador interno específico para o inventário físico. Ele será a ponte técnica entre o setor de operações, o almoxarifado e o departamento contábil.
A recontagem dupla reforça a lisura do processo de checagem dos itens críticos. Se a primeira e a segunda equipe divergirem no saldo, uma terceira contagem encerra o impasse. Esse rigor estruturado evita ajustes incorretos que distorcem severamente o custo da mercadoria vendida. A empresa protege o próprio patrimônio quando audita o fluxo físico dos bens.
A avaliação atenta do estado de conservação dos insumos ocorre nesse momento estratégico. Produtos vencidos ou deteriorados precisam sair do ativo circulante da companhia imediatamente. O destino desses itens impacta o resultado financeiro e exige o registro adequado para baixa. Essa faxina operacional limpa os indicadores de desempenho da organização.
A estrutura do Bloco H e a exigência fiscal
O Bloco H do SPED Fiscal recebe os dados consolidados do inventário anual da empresa. Essa estrutura digital exige a discriminação minuciosa de cada item armazenado no encerramento do exercício. Para as plantas industriais do Rio Grande do Sul, a coerência desse arquivo representa segurança jurídica.
A legislação estadual cruza as notas de compras, as vendas faturadas e o saldo declarado. Portanto, a exatidão das quantidades reportadas e dos valores unitários previne multas fiscais. A contabilidade para indústrias precisa validar o custo médio ponderado de cada mercadoria sem margem para estimativas cegas.
Vejo empresas sediadas em Estância Velha, Novo Hamburgo e São Leopoldo enfrentarem obstáculos na classificação tributária dos produtos. Utilizar códigos incompatíveis com a operação industrial é um equívoco perigoso e frequente. Além disso, informar a unidade comercial diferente da unidade de estoque sem aplicar o fator de conversão bloqueia a validação.
O preenchimento correto do arquivo exige a indicação técnica do motivo do levantamento físico. O código mais comum utilizado pelas indústrias refere-se ao encerramento formal do balanço patrimonial. Entretanto, situações atípicas de mudança de regime tributário também demandam o envio tempestivo dessa obrigação acessória.
A valorização rigorosa dos estoques segue diretrizes da legislação aplicável ao imposto de renda corporativo. O Decreto 9.580/2018 regula a demonstração adequada do custo das matérias-primas e dos produtos em elaboração. A empresa não possui liberdade para atribuir preços arbitrários sem amparo no método de custeio aceito.
Cada omissão identificada pelos auditores fiscais gera questionamentos duros sobre a sonegação de receitas operacionais. A ausência de registro das saídas sugere a venda de produtos sem emissão do documento fiscal respectivo. Por isso, a transparência na prestação de contas funciona como a melhor defesa da indústria idônea.
O controle de produção por meio do Bloco K
O controle da produção e da movimentação do estoque transita digitalmente por meio do Bloco K. Ele demonstra com transparência a movimentação interna da fábrica e o consumo específico de componentes. Essa obrigação acessória detalha as ordens fabris e os insumos efetivamente processados.
Na prática, as autoridades fiscais utilizam esses registros para monitorar toda a etapa de industrialização. O sistema rastreia os produtos fabricados, a industrialização encomendada e as perdas normais do processo produtivo. O Guia Prático oficial da escrituração lista registros exclusivos e complexos para essa finalidade fiscalizatória.
Os registros da série K, como o apontamento de estoque e de produtos acabados, acompanham a rotina mensal. A obrigatoriedade desse envio detalhado depende do perfil do estabelecimento e do cronograma do conselho fazendário. Recomendo que você entenda quem está obrigado e como preencher o controle de produção no nosso artigo detalhado.
Boas práticas operacionais na escrituração da fábrica
O preenchimento digital precisa refletir a realidade crua e física da planta produtiva. A empresa não deve aceitar lançamentos contábeis superficiais elaborados apenas para entregar o arquivo no prazo. A integração real precisa acontecer entre a ficha de engenharia, a ordem de fabricação e o apontamento interno.
O cadastro inicial precisa manter coerência contínua com a identificação técnica e mercadológica dos itens. Já a apresentação do saldo demonstra a quantidade escriturada exatamente na data de encerramento do mês. A produção acabada e o reflexo dos insumos consumidos recebem registros dedicados na declaração.
Muitas empresas cometem o equívoco primário de baixar a matéria-prima apenas pela nota de faturamento. Isso definitivamente não reflete o ritmo de consumo efetivo no chão de fábrica e esconde desperdícios. Além disso, usar uma ficha de engenharia obsoleta distorce a base de dados enviada ao SPED.
Outro erro grave do gestor é misturar o material de sua propriedade com o estoque de clientes. A indústria deve controlar a industrialização por encomenda com extremo rigor documental e sistêmico. Apontar consumo superior à disponibilidade existente bloqueia a validação no ambiente de transmissão do governo.
Atenção: Qualquer alteração na configuração do sistema ERP deve preservar o histórico das fichas de fabricação. Os auditores estaduais podem solicitar a composição antiga durante uma fiscalização retroativa.
Reflexos do inventário na EFD-Contribuições
O saldo final do inventário industrial impacta diretamente a conformidade da apuração do PIS e da COFINS. A escrituração exige o apontamento preciso das receitas auferidas, dos créditos permitidos e das aquisições realizadas. As normas da Receita Federal padronizam a entrega dessas apurações mensais.
No regime fiscal não cumulativo, a fabricante costuma descontar créditos sobre insumos aplicados na produção direta. Contudo, as alíquotas oficiais vigentes não se aplicam de forma idêntica a todas as operações de venda da empresa. Produtos com tributação monofásica ou alíquota zero exigem segregação minuciosa antes da apuração.
O diretor financeiro deve validar a separação de faturamentos e o enquadramento de créditos aprovados. Não é seguro transformar todo custo fabril indireto em crédito tributário de forma deliberada e automática. Consulte nosso guia prático sobre a apuração de PIS e COFINS na indústria para alinhar as deduções.
A demonstração contábil da receita bruta necessita de coerência direta com o volume físico comercializado no período. A Lei 10.833/2003 e a Lei 10.637/2002 norteiam a não cumulatividade das contribuições incidentes na operação. A indústria segrega o que representa insumo essencial daquilo que configura despesa administrativa de rotina.
Conciliação entre as escriturações e a realidade contábil
Manter inconsistências crônicas entre o sistema integrado, o razão contábil e o arquivo fiscal expõe o negócio. As autoridades analisam o cruzamento rápido e automático dessas grandes bases de informações empresariais. Quando os arquivos apontam saldos conflitantes para o mesmo produto, o alerta soa no departamento fiscalizador.
Para as plantas industriais situadas em Ivoti e Campo Bom, a exatidão recebe ainda outra camada protetora. O volume de insumos adquiridos e resíduos descartados deve conversar com o licenciamento ambiental emitido. Conheça as pesadas obrigações acessórias da indústria navegando pelo nosso portal de indústrias.
As críticas e advertências do programa validador estadual exigem leitura cuidadosa e correção imediata do operador. Transmitir o arquivo digital ignorando os alertas do validador resulta em fiscalizações e retrabalhos custosos. A contabilidade atua como aliada estratégica da área de produção durante todo o calendário civil.
O papel central da diretoria na gestão de insumos
O acompanhamento da armazenagem e a gestão do inventário industrial escapam da alçada estritamente burocrática. A administração sênior responde judicialmente pelas diretrizes de cadastro e pela auditoria frequente das mercadorias mantidas. O corpo diretivo aprova os ciclos de contagem contínua aplicados ao longo dos meses operacionais.
A cúpula executiva precisa cobrar critérios rígidos e documentados para descarte de materiais avariados e sucatas metálicas. Os apontamentos do chão de fábrica demandam supervisão e assinaturas de líderes nomeados em cada turno de trabalho. Além disso, a companhia instaura uma trilha cibernética segura para monitorar revisões efetuadas no software de gestão corporativa.
Estabelecer procedimentos claros para sanar divergências entre a contagem física e o livro fiscal impede fraudes internas. Recomendo acionar os especialistas em controladoria contábil para modernizar e blindar essas etapas críticas. Uma rotina de verificação madura protege integralmente o fluxo de caixa contra multas surpresas na fiscalização.
O plano de negócios estipula o cronograma inteligente para o encerramento oficial do exercício fabril e comercial. A padronização dos paletes facilita incrivelmente a checagem visual das caixas empilhadas na expedição e recebimento. O empresário acompanha os relatórios de avanço da auditoria patrimonial lado a lado com os analistas financeiros.
Comunique prontamente a paralisação programada aos fornecedores regulares e aos clientes estratégicos com semanas de margem. O fluxo de transportadoras sofre interrupção total para manter o isolamento da área durante o mutirão interno. As notas de trânsito emitidas neste intervalo exigem armazenamento apartado para escrituração posterior.
Para fechar, certifique-se de arquivar os laudos e planilhas preenchidas com as assinaturas de todos os envolvidos no processo. A formalidade documental protege a governança corporativa da metalúrgica durante auditorias externas futuras e investigações operacionais. O inventário industrial sólido e íntegro embasa o crescimento sadio das margens de lucro de longo prazo.
Base legal
Perguntas frequentes
o que é o bloco k do sped fiscal?
O Bloco K integra a EFD ICMS/IPI e registra o controle mensal da produção e do estoque da fábrica. Ele demonstra o consumo específico de insumos diretos, os produtos acabados e a movimentação de armazenagem. Essa obrigação acessória fiscaliza tanto a industrialização própria quanto aquela realizada por empresas terceirizadas.
como fazer o bloco k do sped fiscal?
O preenchimento digital exige integração nativa entre o sistema gerencial, as ordens de fabricação e a contabilidade especializada. A indústria aponta os consumos reais das máquinas, registra as perdas justificadas e informa a quantidade escriturada. Não utilize médias irreais, pois os auditores estaduais cruzam os dados informados com as notas emitidas.
Qual a principal finalidade do Bloco H no SPED?
O Bloco H concentra as informações detalhadas do levantamento físico de todos os bens materiais armazenados pela companhia. Ele consolida a contagem técnica de matérias-primas e mercadorias prontas no fechamento oficial do balanço anual. A veracidade desse documento bloqueia autuações estaduais por presunção de omissão contábil de receitas.
Quando enviar a EFD-Contribuições da indústria química?
A escrituração que apura o PIS e a COFINS da pessoa jurídica exige periodicidade mensal de entrega ao governo. O prazo praticado de envio recai no décimo dia útil do segundo mês subsequente ao respectivo período de apuração. O empresário deve cobrar a verificação das regras fiscais vigentes da sua contabilidade de confiança.
Leia também
Conheça a contabilidade da Acessus para indústrias

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.