
Holding de controle ou holding patrimonial na logística: qual estrutura jurídica salva o seu dinheiro?
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
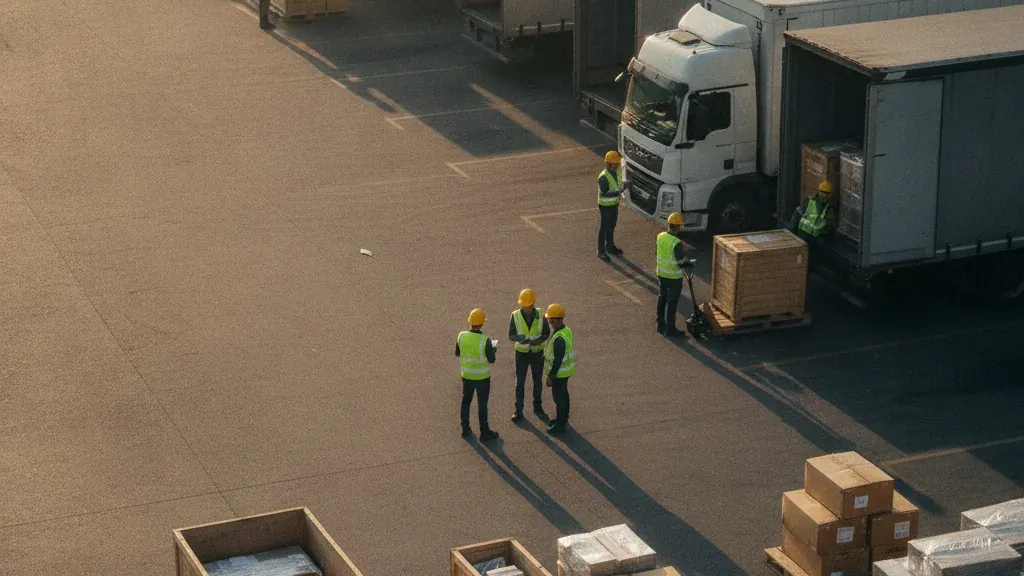
Para salvar dinheiro, a escolha da estrutura depende dos seus ativos. A holding patrimonial na logística protege imóveis e frotas contra riscos do dia a dia. Já a holding de controle otimiza a gestão de múltiplos CNPJs. Isolar o patrimônio da operação pesada evita perdas fiscais e reduz impostos de forma legal.
Para empreendedores, donos de transportadoras e PJs da logística, uma holding patrimonial na logística é uma empresa criada para concentrar imóveis, galpões e veículos, protegendo patrimônio e organizando sucessão. Ela faz sentido quando há risco operacional e crescimento de ativos. A estrutura certa evita ITBI/IR mal planejados e retrabalho societário.
Holding patrimonial na logística: o que é e por que isso costuma “salvar dinheiro”
Holding patrimonial, na prática, é uma empresa que passa a ser dona dos bens do grupo (imóveis, terrenos, galpões, frota e até marcas), enquanto a operação de transporte e armazenagem fica em outra PJ. O objetivo é separar risco operacional de patrimônio e ganhar previsibilidade para crescimento, venda ou sucessão.
Quem vive logística sabe onde o caixa “vaza”. Multa, sinistro, ação trabalhista, indenização, perda de carga e contingências fiscais aparecem quando você menos quer. Se o galpão e os veículos estão na mesma PJ que toma risco todo dia, o patrimônio vira garantia involuntária.
Estrutura jurídica não é mágica. Ela funciona quando conversa com contabilidade consultiva e com a rotina da operação, incluindo contratos, seguros e fluxo de pagamentos. É aqui que a ACESSUS costuma entrar com visão prática, sem burocracia.
Holding patrimonial x holding de controle: diferença que muda o jogo
Holding patrimonial é focada em “ter os bens”. Holding de controle é focada em “ter as empresas”. Em muitos grupos, as duas existem juntas, mas o que manda é sua dor principal.
Para deixar claro, veja uma comparação direta entre as duas estruturas.
| Critério | Holding patrimonial | Holding de controle |
|---|---|---|
| Finalidade | Concentrar imóveis, galpões, frota e outros ativos | Concentrar participação societária em transportadoras, CD, despacho, logística reversa |
| Quando costuma ser prioridade | Quando o patrimônio já é relevante e a operação tem risco alto | Quando há várias empresas, sócios diferentes, expansão por filiais ou aquisições |
| Erro mais caro | Alugar bens “sem contrato” ou misturar contas e caixa | Distribuir lucros e decisões sem regras de governança |
| Medida de sucesso | Patrimônio protegido e contratos redondos (locação, comodato, cessão) | Gestão centralizada, padronização contábil e visão consolidada do grupo |
Qual estrutura “salva” mais dinheiro na logística, na vida real
Se o seu grupo tem galpão, pátio, oficinas ou frota relevante, a holding patrimonial costuma trazer o retorno mais rápido. O ganho vem de reduzir risco patrimonial, organizar locação e separar o que é despesa operacional do que é investimento.
Holding de controle costuma “salvar dinheiro” quando o problema é gestão e governança. Isso aparece em grupos que cresceram com várias PJs, cada uma com um regime e uma contabilidade. A falta de padrão vira retrabalho e custo invisível.
-
Recomendação 1 (quando vale): priorize holding patrimonial se o patrimônio é alto e a operação é exposta a sinistros e ações. Isso vale ainda mais quando o galpão é seu e está no CNPJ da operação.
-
Quando não vale: se você está no começo e o “patrimônio” é basicamente um ou dois veículos financiados. Trocar tudo de CNPJ antes de estabilizar caixa pode travar crédito e dar custo cartorial sem retorno.
-
Recomendação 2 (quando vale): use holding de controle quando você tem mais de uma PJ na cadeia (transporte, armazenagem, manutenção, despacho). A centralização ajuda a enxergar margem por unidade e decidir onde investir.
-
Quando não vale: se existe um só CNPJ simples, com poucos sócios, e o gargalo é operacional. Nesse caso, organizar contratos, pró-labore e BPO financeiro costuma gerar mais resultado antes de mexer em quadro societário.
Holding é uma sociedade criada para deter bens (patrimonial) e/ou participações em outras empresas (controle), centralizando propriedade e decisões. A estrutura societária pode ser limitada, em que a responsabilidade do sócio é restrita ao valor de suas quotas, conforme o Código Civil (Lei nº 10.406/2002), art. 1.052, norma aplicada e fiscalizada no dia a dia por órgãos como a Junta Comercial e acompanhada pela Receita Federal no CNPJ. Para transportadoras e operadores logísticos, isso permite separar ativos do risco operacional por contratos de locação e governança. Ignorar essa separação costuma custar caro quando uma execução recai sobre bens que poderiam estar fora do alcance da operação.
O que a lei permite (e o que ela não perdoa) ao montar uma holding
O primeiro ponto é escolher o “tipo” de empresa que vai ser a holding. Para muitos grupos de logística, a limitada é o caminho por simplicidade. A base está no Código Civil (Lei nº 10.406/2002), art. 1.052, que define a responsabilidade limitada ao valor das quotas.
Quando o plano envolve muitos sócios, governança complexa ou captação, uma S.A. pode fazer sentido. A Lei das S.A. traz o conceito de companhia no seu início, e o enquadramento formal está na Lei nº 6.404/1976, art. 2º. Esse formato pede disciplina de administração e custos maiores.
O ponto tributário que mais confunde: lucro, pró-labore e dividendos
Muita gente monta holding para “pagar menos imposto” e erra o básico. Holding não elimina pró-labore quando há trabalho efetivo. Holding também não torna qualquer retirada “isenta” por mágica.
O que existe hoje, no Brasil, é a regra de isenção de dividendos pagos a pessoa física. A Receita Federal aplica essa regra com base na Lei nº 9.249/1995, art. 10, que prevê a isenção do lucro distribuído (dividendos) apurado a partir de janeiro de 1996. O efeito prático é que o planejamento passa a depender da apuração correta do lucro e da formalização das deliberações.
Uma holding patrimonial bem feita costuma ter receitas como aluguel de galpão, arrendamento de equipamentos ou cessão de uso. Cada uma tem reflexo contábil e tributário diferente. Contrato mal escrito costuma virar autuação ou discussão entre sócios.
Como aplicar isso no transporte e na logística, sem travar a operação
Holding útil é a que não atrapalha o embarque. O desenho precisa respeitar a realidade do pátio, do pedágio, do cartão-frota e do giro do combustível. A regra é simples: a empresa operacional roda a logística; a holding patrimonial administra ativos e contratos.
Uma forma prática de organizar é separar três “camadas” no grupo. Isso facilita a gestão e diminui atrito com bancos e seguradoras.
- Camada operacional: faturamento de frete, armazenagem, eSocial, folha, emissão de CT-e e rotinas fiscais.
- Camada patrimonial: imóveis, galpões, pátios, contratos de locação, manutenção patrimonial e seguros dos ativos.
- Camada de gestão: consolidação de números, políticas internas e BPO financeiro para controlar caixa e obrigações.
Erro comum que custa caro: “aluguel de fachada” e mistura de contas
O erro mais comum é transferir bens para a holding, mas continuar pagando tudo pela operação, sem contrato e sem lastro. Isso cria confusão contábil e dá munição em fiscalização. A Receita Federal cruza receita, despesas e movimentação. A conta fecha ou vira problema.
Outro erro é fazer locação sem política de preço. A locação precisa ser justificável. Precisa ter reajuste, prazo, garantias e regras de manutenção. Sem isso, a discussão entre sócios chega antes do fisco.
Passo a passo do que você deve checar antes de escolher a estrutura
O caminho mais seguro começa com diagnóstico e não com contrato social padrão. A decisão fica objetiva quando você coloca números e risco na mesa.
- Inventário de ativos: liste imóveis, galpões, frota, máquinas, marcas e contratos vinculados.
- Mapa de riscos: processos trabalhistas, sinistros, passivos fiscais, garantias bancárias e seguros.
- Modelo de uso: a operação vai alugar? Vai usar por comodato? Vai comprar serviços da holding?
- Regime tributário: simulação entre Lucro Presumido e Lucro Real para cada PJ, com cenários de margem.
- Governança: quem decide venda de ativo, compra de caminhão e endividamento? Escreva isso.
É aqui que contabilidade consultiva faz diferença. Abertura de empresas, ajustes contratuais e BPO financeiro precisam andar juntos. Se cada parte vai para um lado, a empresa “funciona” no papel e falha no caixa.
Em Estância Velha, esse tipo de reorganização costuma aparecer quando a operação cresce e o galpão deixa de ser “apenas um imóvel”. Planejar antes de expandir evita refazer tudo depois.
A ACESSUS trabalha esse tema com foco em execução: diagnóstico, abertura de empresas quando necessário e estruturação de rotinas de BPO financeiro para sustentar a separação entre patrimônio e operação. Se você quer agilidade, o melhor canal é conversar pelo WhatsApp e levar os números.
Base legal
Perguntas frequentes
Holding patrimonial é a mesma coisa que imobiliária?
Não. Holding patrimonial é uma empresa para centralizar ativos do grupo e organizar a relação com as operações. Ela pode até ter receita de locação, mas o propósito costuma ser proteção patrimonial e governança.
Uma transportadora pequena já deve abrir holding?
Não, na maioria dos casos. Se você tem poucos ativos e a prioridade é caixa e venda, a estrutura pode gerar custo e burocracia. O critério é simples: vale quando patrimônio e risco já justificam separar as coisas.
Dá para ter holding como LTDA?
Sim. A forma limitada é prevista no Código Civil, Lei nº 10.406/2002, art. 1.052, e costuma ser suficiente para grupos familiares e empresas em crescimento. O ponto central é documentar regras de administração e contratos de uso dos bens.
Dividendos pagos pela holding são isentos?
Sim, para pessoa física, como regra geral, quando são dividendos regulares e apurados corretamente, conforme a Receita Federal aplica a Lei nº 9.249/1995, art. 10. A isenção não cobre pró-labore nem retiradas sem base contábil. A escrituração e as deliberações precisam estar em dia.
Holding de controle substitui acordo de sócios?
Não. Ela ajuda a organizar participação e decisões, mas acordo de sócios e regras de governança continuam essenciais. O critério é reduzir conflito e deixar claro quem decide o quê.
Leia também
Conheça a contabilidade da Acessus para holding familiar
Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.