
Estoque em poder de terceiros na EFD: o registro que a fiscalização cruza
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
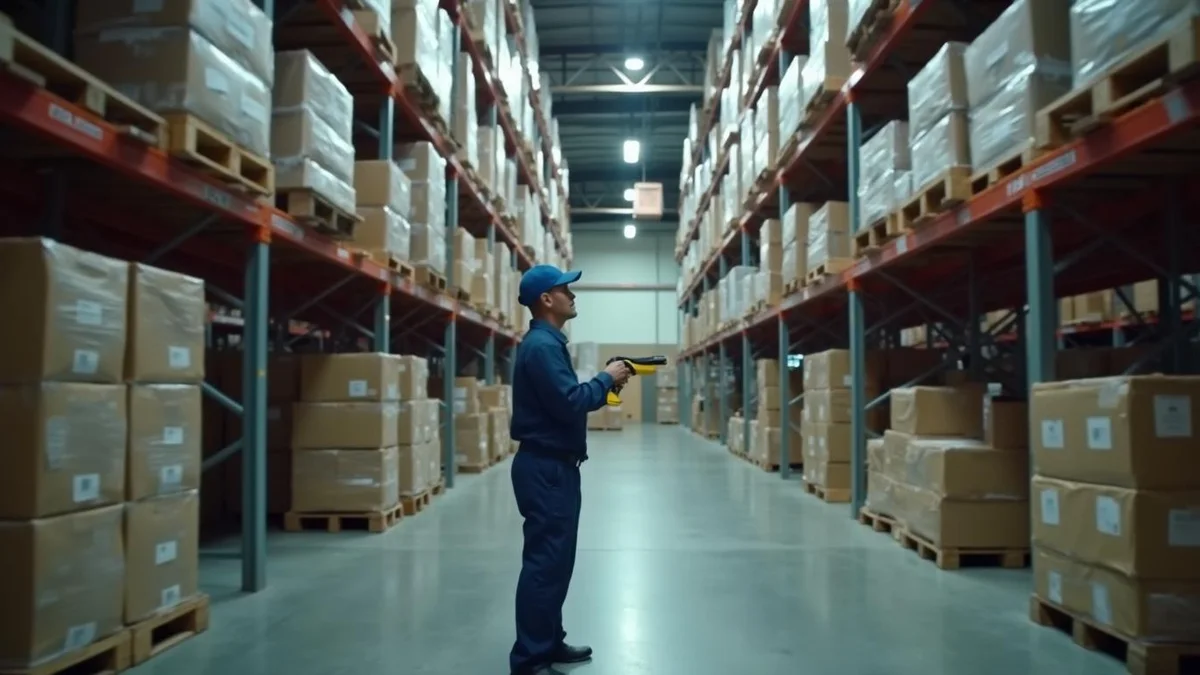
O controle do estoque em poder de terceiros na EFD ocorre principalmente no Bloco H, especificamente no registro H010. A fiscalização estadual cruza essas informações com as notas fiscais de remessa e retorno. Portanto, a exatidão entre o saldo físico, contábil e fiscal previne autuações nos armazéns logísticos.
A gestão de materiais fora da sede da empresa exige um controle rigoroso. A legislação tributária impõe regras estritas sobre a movimentação e a guarda de mercadorias. Por isso, a escrituração digital precisa refletir a realidade física de forma exata. A fiscalização estadual possui ferramentas avançadas para auditar essas operações rotineiramente.
O diretor financeiro e o operador logístico precisam alinhar seus sistemas de controle. Divergências entre o depositante e o depositário geram exposições fiscais severas. A Receita Estadual monitora essas inconsistências através dos arquivos digitais enviados pelas empresas. Portanto, o cruzamento eletrônico de dados não perdoa falhas operacionais na armazenagem.
O registro H010 e a estrutura do Bloco H
O Guia Prático da EFD ICMS/IPI disciplina a apresentação do inventário fiscal. O arquivo digital possui uma estrutura chamada Bloco H específica para essa finalidade. A abertura do bloco ocorre no registro H001, e os totais ficam no H005. No entanto, o detalhamento individual dos itens acontece exclusivamente no registro H010.
O registro H010 exige a identificação minuciosa das mercadorias físicas inventariadas. A empresa deve manter consistência absoluta entre o saldo físico e o balanço contábil. Além disso, o estoque fiscal precisa espelhar os documentos de entrada e saída. Quantidade, unidade de medida, código do item e valor compõem essa base obrigatória.
Muitos gestores encaram o Bloco H apenas como um relatório gerencial interno. Essa visão equivocada gera problemas sérios durante a transmissão via sistema SPED. O inventário integra a escrituração digital e deve seguir a legislação estadual aplicável. Portanto, não se trata de uma simples contagem anual de produtos no galpão.
Atenção: Nunca importe automaticamente o saldo do ERP para o registro H010 sem validar os dados. A unidade de medida, a quantidade e a participação do proprietário precisam de revisão detalhada antes da transmissão.
Cruzamento de dados na remessa e no retorno
As operações com armazém geral ou depósito fechado exigem documentação específica rigorosa. O Conselho Nacional de Política Fazendária disponibiliza códigos precisos para acobertar o trânsito. O CFOP 5.905 ampara a remessa para depósito em estabelecimento de terceiro. Já o CFOP 5.906 registra o retorno físico dessa mesma mercadoria armazenada.
A correta emissão da nota fiscal depende da natureza jurídica da transação. A Lei Complementar 87/1996 (Lei Kandir, ICMS) orienta a incidência tributária sobre a circulação. Remessas sem transferência de propriedade não podem utilizar códigos destinados à venda. Além disso, o retorno deve apresentar a mesma quantidade efetivamente recebida pelo armazém.
Para evitar autuações, recomendo ler nosso artigo sobre a Nota fiscal de remessa e retorno: os erros que geram auto de infração no armazém. A emissão de notas de retorno exige atenção redobrada da equipe de faturamento. A legislação prevê a indicação dos dados do documento original nas informações complementares. O número, a data e o valor da operação original devem constar no documento.
A fiscalização cruza frequentemente os registros H010 com as notas fiscais emitidas. O estoque informado pelo depositante deve fechar milimetricamente com a declaração do armazém. Movimentações no sistema WMS também compõem o conjunto de provas em uma auditoria. Portanto, a rastreabilidade precisa por lote e unidade previne interpretações fiscais desfavoráveis.
Desafios práticos na operação logística do Rio Grande do Sul
Na rotina do escritório, vejo muitas transportadoras com centro de distribuição negligenciarem a conciliação de saldos. A objeção que mais ouço é que o ERP do cliente não integra com o WMS logístico. O erro que mais corrijo envolve manter o estoque fiscal no depositante enquanto a mercadoria reside no armazém. Essa falta de sincronia gera um passivo tributário oculto que explode no envio da EFD.
A complexidade aumenta quando consideramos as particularidades regionais do polo logístico. Operadores logísticos de Estância Velha e Novo Hamburgo movimentam grandes volumes de carga diária. Empresas sediadas em São Leopoldo, Ivoti e Campo Bom enfrentam gargalos operacionais semelhantes. Por isso, a contabilidade para empresas de logística exige foco total na conformidade documental.
A comunicação fluida entre o depositante e o operador logístico previne inconsistências. Relatórios de armazenagem precisam respaldar os saldos registrados na escrituração contábil mensal. Além disso, a segregação física no galpão facilita a contagem das mercadorias guardadas. A mistura desordenada de produtos próprios e de clientes arruína qualquer fechamento de inventário.
Auditoria de saldos e controle de divergências no CD
A gestão de divergências separa os bons operadores logísticos dos prestadores amadores. Diferenças entre a contagem física e o sistema exigem investigação documental imediata. O diretor do centro de distribuição não deve ignorar avarias, faltas ou sobras inexplicáveis. Cada ajuste no saldo físico precisa de uma justificativa fiscal correspondente.
Produtos com alto giro demandam contagens cíclicas constantes ao longo do ano. Essa prática recomendada reduz o impacto de erros acumulados no inventário oficial. Para aprofundar o tema, sugiro a leitura sobre Inventário físico anual e o Bloco H da EFD: como fechar sem divergência. O planejamento prévio afasta surpresas desagradáveis na hora de transmitir os arquivos.
O fisco avalia a consistência histórica das informações enviadas pela empresa. Divergências recorrentes formam indícios fortes para a abertura de procedimentos de fiscalização. A Receita confronta os dados da EFD com outras declarações e documentos de transporte. Por isso, a integridade da logística e armazenagem sustenta a segurança tributária do negócio.
O papel do compliance na guarda de mercadorias
A responsabilidade do depositário sobre as mercadorias de terceiros é imensa. O Decreto 1.102/1903 (armazéns gerais) estabelece bases sólidas para a atuação dessas empresas. O operador logístico atua como fiel depositário perante a legislação civil e tributária. A perda de produtos gera obrigações contratuais e reflexos fiscais imediatos.
A formalização correta da classificação de cada estoque orienta o preenchimento da EFD. Mercadorias recebidas para industrialização possuem tratamento diferente daquelas destinadas à armazenagem pura. A codificação precisa no registro H010 reflete essa natureza jurídica específica. O acompanhamento de uma contabilidade voltada a operadores logísticos traz o enquadramento adequado das operações.
Recomendo fortemente a adoção de rotinas de revisão periódica de conformidade. Nosso guia sobre Auditoria interna do CD: checklist trimestral de documentos e estoque traz diretrizes essenciais. A conferência da versão vigente do Guia Prático antes da transmissão evita rejeições indesejadas. Leiautes e regras de validação sofrem alterações constantes promovidas pelos órgãos fiscais.
A periodicidade do inventário e a legislação vigente
O prazo para levantamento e entrega do inventário varia conforme a legislação. O Guia Prático não autoriza a criação de um prazo nacional padronizado. A periodicidade depende inteiramente da legislação estadual aplicável ao estabelecimento responsável. A finalidade específica do inventário também dita o momento exato da escrituração.
O encerramento de atividade exige um balanço físico imediato de todas as mercadorias. Mudanças de regime tributário também disparam a obrigação legal de inventariar os saldos. Além disso, determinações fiscais específicas podem antecipar a exigência da entrega do Bloco H. Portanto, a crença de que o inventário ocorre apenas anualmente constitui um risco.
O contador precisa monitorar as exigências ditadas pela Receita Estadual gaúcha. Produtos com tratamento tributário específico possuem regras de detalhamento próprias na escrituração. O registro H020 complementa as informações do inventário, principalmente nas mercadorias sujeitas à substituição tributária. A identificação correta preserva os créditos fiscais e evita pagamentos em duplicidade.
Alinhamento estratégico e prevenção de autuações
O controle do estoque em poder de terceiros transcende a burocracia contábil tradicional. Trata-se de uma ferramenta de governança corporativa e proteção financeira empresarial. A omissão de informações ou o envio de dados incorretos atrai penalidades muito pesadas. A gestão tributária preventiva custa significativamente menos que a defesa de autuações.
O diretor financeiro deve cobrar relatórios de conformidade constantes da equipe operacional. A contabilidade atua como parceira estratégica na identificação preventiva de gargalos sistêmicos. O cruzamento prévio dos dados simula exatamente a visão do auditor fiscal estadual. Assim, a empresa corrige as falhas internas antes do envio das declarações obrigatórias.
Para fechar, mantenha os contratos de armazenagem formalizados, atualizados e devidamente assinados. Os instrumentos jurídicos sustentam juridicamente as operações registradas nos documentos fiscais emitidos. A harmonia entre o contrato, a nota fiscal e a EFD neutraliza questionamentos fiscais. O trabalho contábil de excelência constrói uma barreira sólida contra contingências indesejadas no setor.
Base legal
Perguntas frequentes
Como informar mercadoria de terceiros no Bloco H da EFD?
O operador logístico deve preencher o registro H010 detalhando cada item armazenado. É obrigatório informar a quantidade física, a unidade de medida e o código interno do produto. Além disso, o CNPJ do proprietário depositante deve ser obrigatoriamente vinculado ao registro da mercadoria guardada.
Qual CFOP utilizo para remeter produtos ao centro de distribuição?
A remessa para armazém geral ou depósito fechado utiliza o CFOP 5.905. Esse código acoberta o envio de mercadorias sem a transferência de propriedade. O estabelecimento depositário, por sua vez, utilizará o CFOP 5.906 para registrar o retorno futuro dos produtos ao proprietário original.
O estoque fiscal deve ficar no ERP do depositante ou no armazém?
O estoque fiscal pertence legalmente ao proprietário da mercadoria, ou seja, o depositante. O ERP do depositante deve classificar os produtos como estoque em poder de terceiros. Paralelamente, o operador logístico escritura a posse física dessas mercadorias de terceiros em seu próprio sistema gerencial.
Posso emitir nota de retorno com quantidade diferente da recebida?
A emissão do retorno deve refletir a quantidade exata recebida na remessa original, ou a fração que será efetivamente devolvida. Retornar quantidades maiores gera inconsistência grave no estoque em poder de terceiros. Qualquer quebra ou avaria exige nota fiscal específica de ajuste antes do retorno.
O inventário físico do armazém é obrigatório apenas no fim do ano?
Não. O prazo geral não determina que a contagem seja exclusivamente anual. O encerramento de atividade, a mudança de regime tributário ou determinações fiscais exigem levantamentos intermediários obrigatórios. Na prática, contagens cíclicas mensais trazem a acurácia dos dados antes da transmissão da escrituração digital.
Leia também
Conheça a contabilidade da Acessus para empresas de logística

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.