
Estoque de matéria-prima, em elaboração e acabado: os três estoques da indústria
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
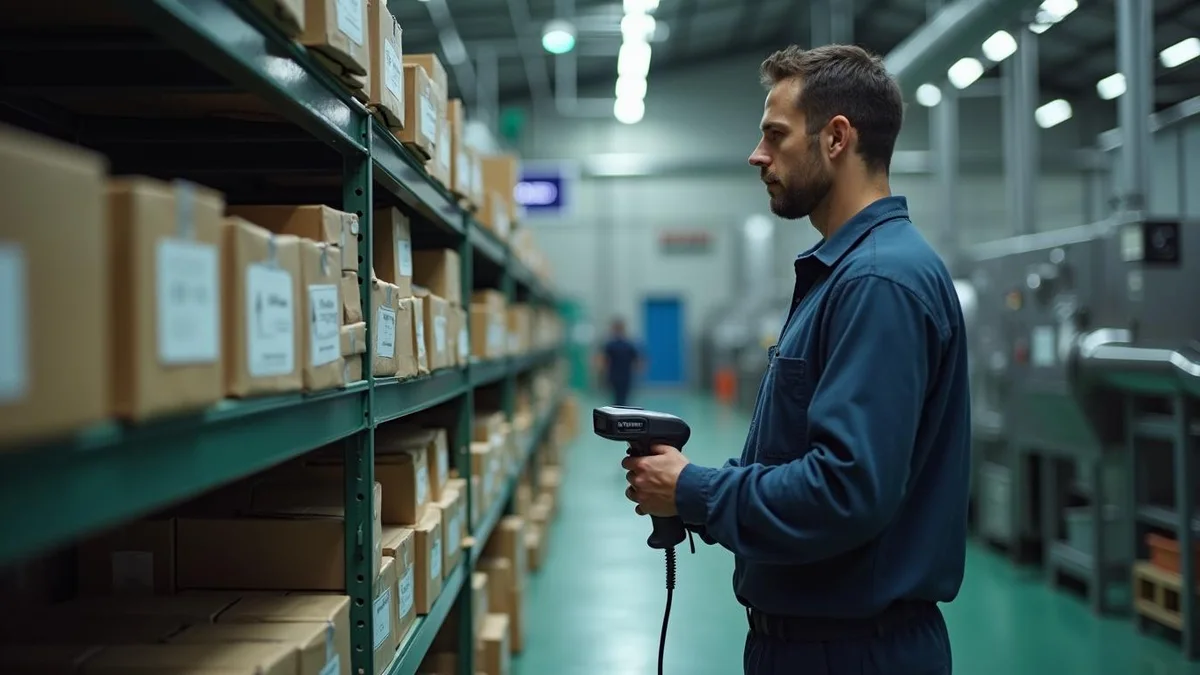
A indústria controla três tipos físicos de inventário. A matéria-prima compreende os insumos virgens armazenados. O estoque em elaboração abriga os itens que já iniciaram o processo de transformação fabril. Para fechar, o produto acabado representa o bem pronto para venda.
A indústria opera um processo contínuo de transformação física e química dos materiais. Compreender o custo exige acompanhar o produto desde o portão de recebimento até a expedição final. O diretor financeiro precisa de precisão em cada uma dessas etapas produtivas. Uma operação industrial acumula dezenas de custos invisíveis ao longo de um mês de trabalho. O balanço patrimonial exige a correta segregação entre os diferentes estágios físicos dos bens estocados.
A dinâmica física e contábil no chão de fábrica
A jornada produtiva começa no instante da aquisição da matéria-prima. O material aguarda o planejamento de produção dentro do almoxarifado inicial. Quando a máquina é acionada, nasce o estoque em elaboração. Ele concentra todos os custos da fábrica focados naquela ordem de serviço específica. Materiais, profissionais e equipamentos começam a agregar valor ao item processado. A etapa final consolida o produto acabado no pavilhão de expedição.
Empresas de Estância Velha e Novo Hamburgo dominam esse ciclo produtivo diariamente. No entanto, o controle financeiro dessas transformações costuma apresentar gargalos operacionais relevantes. Sem um registro contábil sistemático, a indústria perde a visibilidade do próprio fluxo de caixa. A tomada de decisão gerencial exige dados confiáveis do apontamento fabril. O controle impreciso gera precificação equivocada e expõe o negócio a riscos tributários.
A composição do custo da matéria-prima
A nota fiscal de um fornecedor de insumos apresenta o valor bruto da transação comercial. Esse montante total, na prática, não representa o custo real da matéria-prima adquirida pela fábrica. A legislação brasileira permite a recuperação de diversos tributos na atividade tipicamente industrial. A contabilidade para indústrias no Rio Grande do Sul precisa extrair esses impostos recuperáveis da base de custo. ICMS, IPI e outros créditos reduzem o valor que forma o ativo da empresa.
Lançar o valor cheio no sistema gera distorções severas na margem bruta do negócio. Uma fábrica em Campo Bom precisa parametrizar seu software de gestão criteriosamente. O sistema separa o tributo recuperável da parcela que efetivamente entra no cálculo do custo. Dessa forma, a demonstração de resultados reflete a realidade econômica da operação. A correta triagem tributária inicial evita a formação de um ativo superavaliado nos livros fiscais.
Os desafios de precificar o estoque em elaboração
A complexidade financeira aumenta drasticamente quando o material entra na linha de produção. O estoque em elaboração precisa absorver a matéria-prima requisitada e os demais custos incorridos. Além dos insumos, a mão de obra direta entra na composição desse saldo em transformação. Operadores de turno, preparadores de maquinário e soldadores agregam horas de trabalho ao lote. A precisão no apontamento das horas trabalhadas define a qualidade do custo final.
O custeio por absorção na indústria exige o rateio sistemático de todos os gastos fabris. Isso inclui insumos diretos, energia elétrica da planta e a depreciação do maquinário utilizado. Cada elemento de despesa deve ser distribuído com critérios lógicos, matemáticos e defensáveis. O gestor financeiro precisa monitorar a evolução mensal dessa conta transitória com grande rigor. Qualquer falha de rateio nessa etapa contamina todos os relatórios gerenciais das linhas comerciais.
Atenção: A alocação de custos indiretos de fabricação exige critérios consistentes ao longo dos anos. Mudanças arbitrárias na base de rateio invalidam a comparabilidade do balanço patrimonial entre os exercícios sociais.
O tratamento contábil da capacidade normal de produção
Toda planta industrial possui uma capacidade normal de produção previamente definida pela engenharia. Os custos indiretos fixos precisam ser alocados com base nessa meta de utilização produtiva. Um erro perigoso ocorre durante os meses de forte queda na demanda do mercado. A ociosidade anormal não pode inflacionar o saldo do estoque em elaboração. Se a fábrica produz menos, o custo unitário do lote não deve subir de forma automática.
Esse custo ocioso não absorvido pela produção deve ir direto para o resultado como despesa do período. Indústrias metalúrgicas em São Leopoldo enfrentam frequentemente oscilações sazonais de pedidos ao longo do ano. Separar a ociosidade da produção efetiva traz uma avaliação justa da competitividade da empresa. Caso contrário, a diretoria reajusta os preços de venda baseada na ineficiência temporária da fábrica.
A formação e o controle dos produtos acabados
O apontamento de encerramento da produção transfere todos os saldos para o estágio comercial. A conta do estoque em elaboração é baixada, e o produto acabado surge contabilmente. A contabilidade societária, regida pela Lei 6.404/1976 (Lei das Sociedades por Ações), dita regras claras. O ativo deve ser escriturado pelo custo de produção ou pelo valor de mercado aplicável. A regra manda reconhecer provisões financeiras sempre que o mercado desvalorizar o item fabricado.
A manutenção de rotinas rigorosas de inventário blinda a empresa contra ajustes fiscais dolorosos. Recomendamos a leitura contínua dos nossos artigos técnicos sobre o setor industrial para embasar decisões. A separação metódica dos três estágios previne a antecipação acidental no recolhimento de tributos diretos. Uma gestão de inventário madura sincroniza o avanço físico do chão de fábrica com a escrita fiscal.
A classificação rigorosa de perdas e refugos
Processos químicos e processos metalúrgicos geram resíduos naturais durante a etapa de transformação bruta. A perda normal, esperada e calculada pela engenharia, compõe o custo legítimo do produto final. No entanto, o refugo excessivo e as perdas anormais exigem uma postura contábil completamente diferente. Se uma formulação química em Ivoti vaza do reator, o material perdido vira despesa imediatamente.
A ineficiência anormal não deve transitar para a conta final de produtos no almoxarifado. Embutir desperdícios acidentais no valor do ativo fere os princípios técnicos de avaliação contábil. A equipe de controladoria precisa auditar as requisições de sucata registradas no sistema interno. Apenas os recursos estritamente necessários para viabilizar a produção pertencem ao montante do balanço.
Na rotina do escritório, notamos que o erro crônico das indústrias está na apropriação dos gastos indiretos. Muitas empresas distribuem contas pesadas, como manutenção e supervisão, de maneira totalmente linear. Quando a equipe revisa o apontamento, a diretoria frequentemente descobre produtos que escondiam prejuízos operacionais. Além disso, a falta de segregação de impostos recuperáveis na compra eleva falsamente a carga tributária final da indústria.
A confrontação do custo padrão contra a realidade fabril
Gerenciar uma fábrica orientando-se apenas pelo custo histórico e variável retarda a correção de falhas. O custo padrão funciona como um modelo financeiro estratégico para avaliar o desempenho diário. Ele estipula o consumo exato de materiais, os preços ideais e o tempo de máquina planejado. A equipe contábil compara continuamente esse orçamento com os gastos que realmente ocorreram no pavilhão. As discrepâncias encontradas alimentam os relatórios gerenciais sob a forma de variações de custo.
Essas variações indicam aos diretores exatamente onde a operação está consumindo mais recursos do que o previsto. O rastreio rápido de desvios protege o fluxo de caixa antes do fechamento mensal. O estoque em elaboração reflete o custo real, mas a gestão se baliza pelas variações identificadas.
O peso do inventário no resultado comercial da empresa
A emissão da nota fiscal de venda finaliza o fluxo contábil do processo manufatureiro. O saldo físico armazenado transforma-se imediatamente em despesa na demonstração de resultado do exercício. Qualquer erro passado na alocação de insumos impacta a linha de custos naquele mês comercial. A exatidão dos saldos afeta de forma direta o lucro bruto apurado pelos sócios.
O diretor industrial deve instituir rotinas claras sobre como apurar e conferir os custos vendidos. A lógica operacional deduz o estoque final da soma do saldo inicial com a produção mensal. Inconsistências na contagem de peças corrompem toda a demonstração contábil e a base do imposto. O alinhamento confiável entre o barracão e a tela do sistema depende de inventários cíclicos consistentes.
A influência dos métodos de avaliação nos tributos
O critério matemático de precificação das saídas mexe com a carga fiscal do negócio anualmente. A legislação admite o controle de itens por identificação específica, média ponderada ou método PEPS. A média ponderada recalcula o custo unitário do bem a cada entrada de lote na fábrica. O método PEPS determina que as saídas físicas sigam o preço das unidades mais antigas adquiridas.
Por outro lado, o método UEPS carece de amparo na legislação fiscal e contábil brasileira. A transição entre os modelos permitidos afeta o resíduo do estoque em elaboração no balanço financeiro. Mudar o critério no meio do ano impõe explicações profundas na escrituração enviada à Receita Federal. Estruturar a base de dados exige um trabalho prévio para alinhar o custeio industrial e tributário da operação com a estratégia comercial da companhia.
Dica Acessus: Documente a estrutura da ficha técnica de produtos e as regras de rateio utilizadas pela engenharia. A fiscalização costuma solicitar a memória de cálculo minuciosa para confirmar o lucro real declarado.
O impacto direto na liquidez da companhia
O diretor financeiro necessita de muita clareza sobre o comportamento do capital de giro investido. Material parado por meses no almoxarifado constitui dinheiro sem rentabilidade e sujeito à deterioração física. Insumos travados no meio do maquinário apontam lentidão processual ou ineficiência no sequenciamento da fábrica. Um excesso crônico de produtos finalizados alerta para um possível descompasso nas projeções do departamento comercial.
A escrituração contábil minuciosa traduz esses eventos operacionais físicos em provisões e indicadores monetários confiáveis. O mapeamento autônomo dessas três etapas constrói as premissas essenciais para um planejamento orçamentário viável. Tratar o inventário industrial com o mesmo zelo que se trata o extrato bancário preserva a competitividade da indústria no longo prazo.
Base legal
Perguntas frequentes
Qual a diferença contábil entre insumos e produtos em processo?
Os insumos representam as mercadorias virgens aguardando requisição no setor de armazenagem. O produto em processo existe a partir do momento em que o insumo entra no maquinário produtivo. A intervenção física da fábrica altera a classificação do ativo no plano de contas da indústria.
Como a contabilidade registra os refugos de produção?
Perdas normais inerentes ao setup das máquinas compõem o custo lícito do bem final. No entanto, desperdícios anormais gerados por acidentes ou quebras de equipamento vão diretamente para a despesa. Essa separação impede que a empresa apure um ativo irreal no fechamento de balanço mensal.
Os impostos pagos na compra entram no custo do material?
Tributos sujeitos ao regime de não cumulatividade e passíveis de crédito não integram o custo do material. A empresa contabiliza esses montantes em contas de impostos a recuperar no ativo circulante. Apenas os tributos não recuperáveis permanecem atrelados ao custo de aquisição da mercadoria.
O método UEPS pode ser usado pela indústria brasileira?
O método de precificação baseado no Último a Entrar, Primeiro a Sair é proibido para apurações fiscais e societárias. O fisco exige que as empresas adotem o método PEPS ou utilizem o critério da média ponderada móvel para calcular o valor contábil das baixas de materiais.
A ociosidade da fábrica afeta a precificação do inventário?
A ociosidade anormal não deve inflacionar os custos unitários dos itens em fabricação. Os custos fixos precisam ser divididos com base em uma capacidade normal preestabelecida de trabalho contínuo. Valores ociosos não absorvidos afetam diretamente a linha de prejuízo ou lucro operacional da organização.
Leia também
Conheça a contabilidade da Acessus para indústrias

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.