
DRE por contrato logístico: como saber qual cliente dá lucro
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
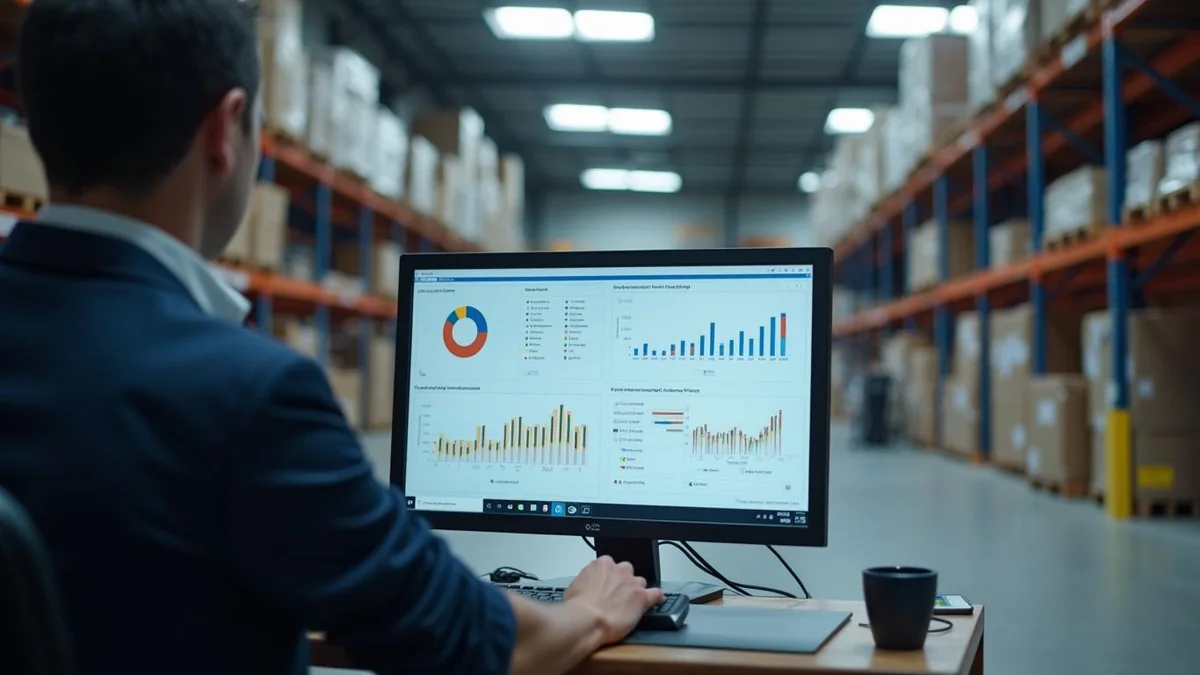
A dre por contrato é uma ferramenta gerencial essencial para o operador logístico descobrir qual cliente gera lucro. Ela separa os custos diretos e indiretos da operação, ajudando o diretor financeiro a identificar contratos deficitários e corrigir falhas de precificação sem afetar a contabilidade oficial.
Muitas operações logísticas apresentam um faturamento alto acompanhado de sobra de caixa bastante baixa. O diretor financeiro olha para o balanço oficial e tenta entender esse vazamento perigoso. A contabilidade societária brasileira mostra o retrato financeiro global da empresa todos os anos. No entanto, ela não detalha a rentabilidade individual de cada cliente do armazém logístico.
Por isso, a diretoria precisa implantar controles gerenciais internos consistentes e muito bem definidos. A dre por contrato surge como a melhor solução prática para preencher essa lacuna. Esse instrumento gerencial revela quem subsidia quem dentro do centro de distribuição operacional ativo.
O fundamento contábil da medição de resultados
A legislação societária brasileira não obriga a abertura gerencial por cliente logístico específico atendido. A Lei 6.404/1976 exige demonstrações financeiras consistentes e estruturadas ao final de cada exercício. Contudo, a obrigatoriedade foca quase que exclusivamente no resultado global consolidado da pessoa jurídica. A gestão interna da transportadora precisa ir muito além do mero cumprimento legal básico.
A empresa deve criar um método gerencial sólido, transparente e altamente defensável na controladoria. Os relatórios gerenciais internos precisam conversar fluidamente com os registros contábeis oficiais do mês. Desse modo, o gestor de logística evita tomar decisões baseadas apenas em pura intuição.
A contabilidade societária fornece a base financeira segura para o controle de dados internos. Todas as notas fiscais emitidas constam na escrituração mensal rotineira do seu negócio logístico. Os custos gerais com folha de pagamento também alimentam os registros oficiais da empresa. No entanto, o agrupamento contábil padrão não detalha o esforço dedicado por projeto isolado.
A estruturação gerencial deve reorganizar cuidadosamente essas informações em centros de custo muito específicos. O controle em contas gerenciais agiliza bastante o trabalho diário do analista financeiro corporativo. Assim, a diretoria logística consegue interpretar os números com clareza e tomar atitudes rápidas.
Critérios do comitê de pronunciamentos contábeis
O reconhecimento das receitas logísticas deve seguir alguns critérios técnicos normativos e muito rigorosos. A regulamentação contábil nacional orienta detalhadamente sobre a receita de contrato com qualquer cliente. O operador logístico precisa avaliar atentamente quais são as reais obrigações de desempenho assumidas. Armazenagem, movimentação e separação de carga podem se configurar perfeitamente como serviços totalmente distintos.
A receita faturada precisa acompanhar a transferência efetiva do serviço ao embarcador final contratante. Uma medição financeira falha antecipa ou atrasa lucros de forma incorreta no balanço mensal. O diretor financeiro logístico deve acompanhar esse processo de faturamento mensal sempre muito de perto.
Por outro lado, a norma técnica padronizada trata expressamente dos custos relacionados aos estoques. Para o operador logístico estruturado, o serviço prestado nunca representa um estoque próprio acumulado. A mercadoria parada no pavilhão de operações pertence exclusivamente ao cliente da sua empresa. Portanto, o controle financeiro gerencial exige uma visão focada apenas nos serviços prestados efetivamente.
Os custos operacionais da empresa representam o esforço diário de manter a cadeia funcionando. Não confunda a guarda cuidadosa do produto alheio com ativo financeiro do próprio armazém. Essa clareza conceitual organiza melhor a governança corporativa e o balanço patrimonial da transportadora.
A estrutura da dre por contrato na logística
Montar uma dre por contrato exige a separação clara e rigorosa dos gastos mensais. O primeiro passo prático consiste em isolar meticulosamente os custos diretos de cada projeto. Eles representam tudo aquilo que é facilmente identificável na operação logística de um cliente. Em um cenário hipotético, imagine a contratação de uma mão de obra totalmente exclusiva.
O salário mensal desses conferentes dedicados entra diretamente na conta financeira do respectivo projeto. Os encargos sociais trabalhistas correspondentes também seguem essa alocação simples sem necessidade de rateio. Essa fase inicial do cálculo gerencial costuma apresentar pouca complexidade técnica para o analista.
Além disso, embalagens plásticas específicas e fretes rodoviários dedicados também seguem essa regra direta. Materiais de consumo adquiridos comprados para um processo singular facilitam muito a contabilidade diária. O gestor financeiro só precisa lançar a nota de compra no contrato logístico correto. A soma integral de todos esses valores compõe o esforço direto do período analisado.
O desafio na divisão dos custos indiretos
A dificuldade contábil real aparece na distribuição justa da estrutura fixa geral do armazém. O aluguel cobrado do pavilhão e a energia elétrica consumida beneficiam todos os clientes. O rateio equilibrado desses valores fixos exige um método lógico, documentado e extremamente justo. A diretoria da empresa não pode simplesmente dividir tudo em partes rigorosamente iguais mensalmente.
Essa divisão simplista penaliza operações logísticas menores e distorce completamente a análise de lucro. Para resolver adequadamente isso, recomendamos aplicar alguns direcionadores coerentes com o verdadeiro consumo estrutural. O rateio de custos do CD por cliente ganha transparência quando utiliza bases lógicas e muito sólidas.
Despesas de segurança patrimonial e conservação predial também entram nesse grande bolo de custos. O centro de distribuição precisa funcionar bem independentemente da quantidade de caixas no estoque. Esses custos normais de ocupação sobrecarregam o caixa empresarial em períodos de baixa movimentação. A alocação criteriosa e adequada evita que um cliente pareça altamente deficitário sem motivo.
Como definir chaves coerentes de divisão contábil
O direcionador gerencial atua como a chave mestra de divisão justa das despesas operacionais. Ele traduz o pesado esforço físico em uma representação financeira coerente e bastante justa. A ocupação física interna costuma utilizar a posição-palete média diária como base muito confiável. Já a separação ágil de mercadorias responde bem melhor pela quantidade de linhas expedidas.
O diretor financeiro precisa alinhar essa escolha metodológica rigorosa com a equipe operacional ativa. Uma escolha matemática equivocada compromete absolutamente toda a análise de margem do centro logístico. Por isso, a inquestionável coerência do direcionador escolhido viabiliza relatórios gerenciais eficientes e confiáveis.
O complexo processo de recebimento apresenta dinâmicas operacionais variadas conforme o cliente final atendido. Um grande embarcador pode enviar carretas completamente lotadas contendo apenas duas notas fiscais eletrônicas. Outro cliente pequeno pode entregar caminhões fracionados trazendo centenas de volumes miúdos e soltos. O direcionador matemático do recebimento precisa refletir claramente essa carga de trabalho tão distinta.
A diferença entre espaço ocupado e disponível
Medir a ocupação volumétrica do armazém requer uma precisão conceitual rigorosa e atualização diária. A capacidade teórica instalada raramente reflete o uso real de todo o espaço disponível. Posições físicas temporariamente bloqueadas por normas de segurança reduzem a área útil consideravelmente hoje. Além disso, a inegável ociosidade estrutural interna representa um custo fixo muito pesado financeiramente.
Esse indesejado custo de ociosidade operacional não deve onerar artificialmente o cliente regular ativo. O cálculo exato do custo por posição e por operação exige muita atenção contábil. O experiente gestor logístico precisa separar o custo repassado da ineficiência interna do pavilhão.
A posição-dia cobrada surge como a unidade de medida financeira mais justa do setor. Ela considera o tempo exato e real em que a mercadoria ficou devidamente armazenada. O fechamento contábil mensal multiplica o volume diário apurado pela tarifa previamente acordada formalmente. Essa metodologia estruturada exige um sistema de gerenciamento de armazém ágil e bastante robusto.
Erros comuns que escondem o prejuízo logístico
O equívoco gerencial mais frequente envolve o rateio baseado apenas no faturamento do cliente. Dividir custos internos fixos pela receita bruta gera algumas distorções perigosas na avaliação financeira. Um cliente lucrativo com giro altíssimo pode faturar muito dinheiro ocupando pouco espaço físico. Em contrapartida, outro cliente ocioso pode lotar o armazém pagando mensalidades baixas e fixas.
O primeiro cliente produtivo acaba pagando a conta oculta da estrutura ociosa geral mantida. Essa prática distorcida contamina a dre por contrato e mascara falhas graves de gestão. O empresário atento do setor precisa fugir urgentemente desse modelo analítico simplista e ilusório.
Atenção: Ratear o custo indireto do centro de distribuição usando exclusivamente a receita bruta distorce a margem de contribuição. Clientes de alto giro acabam subsidiando aqueles que usam o armazém logístico apenas como depósito inativo.
A falha rotineira na medição da mão de obra
O apontamento diário de horas trabalhadas sofre com a alta rotatividade no armazém logístico. O habilidoso operador de empilhadeira atende diversos clientes comerciais diferentes no mesmo turno diário. O rateio salarial contábil precisa refletir perfeitamente o tempo real dedicado a cada um. Sem um apontamento eletrônico rigoroso, a mão de obra aplicada vira um custo genérico.
Na prática diária, projetos altamente complexos consomem muito esforço braçal sem o registro adequado. Recomendamos sempre apontamentos sistemáticos rigorosos para embasar o rateio correto dos salários operacionais logísticos. Só assim a empresa de logística consegue medir o real esforço braçal em reais.
A controladoria como parceira estratégica do armazém
Na rotina do escritório, vemos empresas de logística precificarem serviços sem conhecerem seus custos. O erro corporativo que mais corrigimos é a mistura de receitas operacionais com investimentos. A objeção frequente que mais ouvimos afirma que medir processos consome tempo produtivo demais. No entanto, o esforço diário da controladoria impede o acúmulo de contratos bastante deficitários.
Clientes de logística em cidades como Estância Velha, Novo Hamburgo e São Leopoldo sofrem bastante. Ajustar a medição financeira interna muda completamente a saúde e o futuro do negócio. A análise numérica atenta e muito rigorosa salva o caixa geral da transportadora gaúcha.
A construção eficiente de indicadores exige técnica, disciplina constante e muita consistência contábil diária. A detalhada dre por contrato logístico não surge perfeita de um dia para o outro. O processo gerencial de implantação demanda paciência e vários ajustes sucessivos no sistema corporativo. O valioso apoio da contabilidade para empresas de logística no Rio Grande do Sul facilita a jornada.
Indicadores indispensáveis para a diretoria financeira
A alta gestão corporativa não precisa ler relatórios excessivamente longos, extensos e muito confusos. O bom acompanhamento gerencial requer resumos visuais objetivos, limpos e muito fáceis de interpretar. A margem financeira de contribuição de cada conta indica a real viabilidade imediata disponível.
O cruzamento regular dessas informações essenciais abastece os indicadores financeiros do centro de distribuição. Muitas empresas modernas da região de Ivoti e Campo Bom utilizam frequentemente esses painéis. A desejada clareza visual permite renegociar as antigas tarifas com sólido embasamento técnico inquestionável.
A complexa revisão de tarifas e negociação comercial
A constatação matemática de um contrato permanentemente negativo exige uma ação corretiva muito imediata. A diretoria logística não deve manter operações complexas que consomem o seu próprio caixa. O primeiro passo estratégico envolve otimizar o processo interno para reduzir as horas aplicadas. Se a fundamental melhoria operacional não bastar, a tarifa comercial base precisará subir obrigatoriamente.
A apresentação transparente da dre por contrato aberta ao embarcador ajuda na complexa renegociação. Com dados financeiros claros, o cliente compreende facilmente a necessidade técnica do reajuste comercial. Desse modo eficiente, a valiosa parceria comercial se mantém financeiramente sustentável a longo prazo.
Protegendo o fluxo de caixa do operador logístico
Muitos grandes embarcadores impõem prazos de pagamento bastante estendidos aos seus fornecedores de frete. O operador logístico terceirizado precisa financiar a operação até conseguir receber a fatura emitida. Esse pesado ciclo financeiro alongado exige atenção total e redobrada do gestor de contratos.
O alto custo financeiro gerado por esse prazo deve compor a análise de viabilidade. Contratos logísticos com recebimento excessivamente demorado corroem rapidamente a margem inicialmente calculada no papel. O empresário gaúcho deve sempre cobrar o justo prêmio de risco por esse financiamento.
Dica Acessus: Inclua sempre o custo de oportunidade do capital de giro próprio na avaliação do projeto. Contratos com pagamento efetivo em 90 dias precisam apresentar margens operacionais superiores todos os meses.
O impacto gerencial da gestão profissional estruturada
Administrar grandes centros de distribuição modernos exige maturidade empresarial e controles financeiros muito apurados. O imenso volume pesado de mercadorias movimentadas cria a falsa ilusão de riqueza rápida. Sem elaborar uma dre por contrato mensal, o gestor caminha completamente no escuro financeiro. A firme implantação gradativa de uma rotina contábil estruturada ilumina as principais decisões corporativas.
Convidamos você, diretor financeiro, a rever metodicamente suas antigas planilhas de custo operacional interno. O acompanhamento regular da categoria do blog sobre logística e armazenagem traz conteúdos sempre muito práticos. Não hesite nunca em buscar o devido auxílio contábil para estruturar seus números gerais. Assuma o total controle financeiro e construa uma grande operação logística verdadeiramente rentável sempre.
Base legal
Perguntas frequentes
É obrigatório fazer a dre por contrato na contabilidade oficial do operador logístico?
A legislação societária brasileira, incluindo a Lei 6.404/1976, não exige que a escrituração contábil oficial separe o resultado financeiro por cliente. A demonstração obrigatória reflete apenas o resultado global da pessoa jurídica. A separação analítica por contrato consiste em uma valiosa ferramenta de gestão interna gerencial.
Como os custos indiretos do centro de distribuição devem ser rateados entre os clientes?
Não existe um único método legal obrigatório para dividir as despesas gerais do armazém. A empresa precisa adotar critérios gerenciais muito coerentes com o verdadeiro consumo da estrutura. Utilizar a quantidade de posições ocupadas ou linhas expedidas oferece mais precisão e segurança. Dividir tudo apenas pelo faturamento distorce a rentabilidade.
Posso considerar a mercadoria armazenada no pavilhão como estoque ativo da minha própria empresa?
Conforme as diretrizes técnicas contábeis, a mercadoria física de terceiros não compõe o ativo do operador logístico. A empresa presta exclusivamente o serviço de armazenagem e movimentação desses itens. O reconhecimento financeiro restringe-se às receitas dos serviços prestados e aos custos operacionais incorridos no período.
Qual a melhor forma prática de medir o custo de recebimento e expedição diária?
O gestor logístico precisa definir a unidade de medida adequada para cada processo operacional. O recebimento de carretas responde bem pela contagem de notas ou horas de doca ocupada. A expedição costuma ser bem avaliada pelo volume de pedidos separados. A consistência diária fornece dados sempre bastante confiáveis.
Por que alguns contratos logísticos com faturamento alto geram prejuízo financeiro ao final do mês?
Um faturamento muito elevado não reflete necessariamente uma boa margem de lucro operacional na empresa. Contratos volumosos podem consumir excesso de mão de obra e ocupar muito espaço físico valioso. Se a precificação subestimar o esforço interno real, a conta simplesmente não fecha. O controle detalhado identifica o vazamento.
Leia também
Conheça a contabilidade da Acessus para empresas de logística

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.