
Custo padrão e variações: como descobrir onde a fábrica perde dinheiro
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
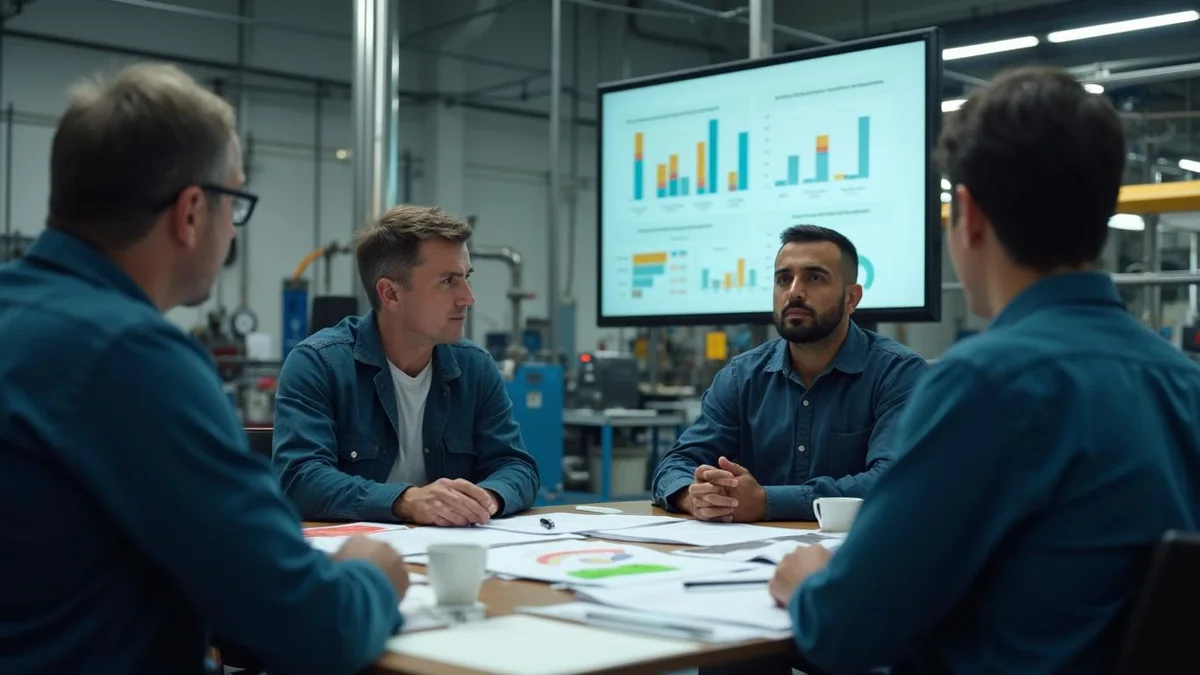
O custo padrão é uma ferramenta gerencial usada para estimar o custo esperado do produto. Ele permite comparar o valor planejado com o custo real. Assim, o diretor financeiro identifica desvios de preço, consumo e eficiência fabril. Essa análise ajuda a corrigir desperdícios e ajustar as margens.
Você gerencia uma fábrica e percebe que a margem de lucro encolheu. A matéria-prima subiu, a folha de pagamento pesa e a conta de energia assusta. Onde exatamente o dinheiro da empresa está escorrendo? A resposta exige olhar muito além do balancete mensal tradicional. Você precisa medir a eficiência operacional do chão de fábrica. Para isso, o custo padrão atua como um farol para o diretor financeiro. Ele mostra a diferença exata entre o que deveria custar e o que realmente custou.
A função gerencial da estimativa de custos
O custo padrão não é uma norma contábil imposta pelo governo para apuração de impostos. Trata-se de uma ferramenta gerencial essencial para o controle de indústrias químicas e metalúrgicas. O objetivo central é estimar o custo esperado do produto antes da sua fabricação. Depois, você compara essa estimativa financeira com a realidade documentada da linha de produção. Essa comparação metódica revela exatamente onde a operação fabril falhou ou acertou no período.
Na prática, a indústria geralmente opera com o modelo de custeio por absorção. Se você quiser aprofundar esse conceito técnico, leia nosso artigo sobre o que entra no custo do produto. Nele, explicamos como a matéria-prima e a mão de obra formam o valor final. No entanto, o planejamento orçamentário prévio exige uma métrica de controle e comparação. Essa métrica comparativa é justamente o custo padrão da sua ficha técnica.
Vamos estruturar as variações que você precisa monitorar mensalmente para não perder dinheiro.
Variações de matéria-prima e o ralo financeiro
A matéria-prima costuma representar o maior peso nas despesas de indústrias de médio porte. Por isso, controlar o seu consumo diário evita surpresas desagradáveis no fim do mês. A primeira análise de controle envolve a variação de preço dos insumos comprados. O setor de suprimentos fechou a compra com valor acima do estipulado no custo padrão. Portanto, a margem de lucro projetada do lote já começou comprometida antes da fabricação.
A segunda análise foca estritamente na variação de quantidade ou de rendimento produtivo. Imagine um cenário hipotético em uma pequena planta de uma indústria química estruturada. A ficha técnica prevê cem litros de reagente para formar um lote comercializável. No entanto, o operador consumiu cento e dez litros por falha no processo térmico. Esse desperdício de material precisa aparecer no relatório do diretor financeiro imediatamente.
Mão de obra e custos indiretos de fabricação
O controle da mão de obra direta segue a mesma lógica de comparação gerencial. A fábrica pode gastar mais dinheiro por causa de variações na taxa salarial aplicada. Isso acontece frequentemente quando profissionais mais caros assumem tarefas operacionais simples e repetitivas. Além disso, existe a variação de horas e a quebra de produtividade da equipe. Se o turno leva mais tempo que o previsto, o lote fabricado encarece.
Os custos indiretos de fabricação exigem uma alocação sistemática e muito cuidadosa pelo contador. A Lei 6.404/1976 (Lei das Sociedades por Ações) e as normas contábeis orientam esse processo. A ociosidade anormal da fábrica não deve inflar o custo unitário dos produtos fabricados. Portanto, o custo da ociosidade fabril precisa ir direto para a despesa do período.
Quando a fábrica não avalia a absorção dos custos fixos, o balanço patrimonial sofre. Os erros operacionais ficam escondidos no saldo de estoque até o momento da venda. Para entender o reflexo contábil disso, confira nosso material sobre como calcular e conferir o CPV. O custo dos produtos vendidos não perdoa falhas de apontamento e joga o problema para o resultado.
Atenção: O custo padrão não deve substituir o custo efetivamente incorrido na escrituração contábil sem o devido procedimento de ajuste de contas. As divergências financeiras precisam ser reconciliadas mensalmente.
Como identificar e tratar as perdas anormais
A indústria de médio porte lida diariamente com imprevistos operacionais no seu galpão. Quedas de energia, falhas mecânicas severas e lotes reprovados pelo controle de qualidade geram perdas anormais. O custo padrão ajuda a precificar exatamente o tamanho desse rombo na operação. Sem essa métrica confiável, o desperdício acaba diluído silenciosamente no custo do lote aprovado.
Isso fere diretamente os princípios contábeis vigentes para a avaliação de estoques. Perdas anormais de materiais ou de produção não devem encarecer o estoque em elaboração. Elas precisam ser reconhecidas como despesa no período exato em que ocorrem na fábrica. A transparência na apropriação dos custos evita distorcer as margens brutas de comercialização.
Alocação de custos indiretos e a capacidade normal
Os custos indiretos fixos costumam gerar muita dúvida na gestão da indústria regional. Aluguel de galpão, supervisão geral de produção e depreciação de máquinas não variam com o volume. As normas exigem que a alocação desses custos reflita a capacidade normal de produção. Isso significa considerar o uso esperado dos equipamentos ao longo de um ano produtivo.
Baixa capacidade de produção não autoriza o contador a inflar o custo unitário. Se a fábrica rodou apenas metade do mês, o custo fixo ocioso vira despesa imediata. Essa regra impede que o estoque pareça mais valioso apenas porque a fábrica produziu menos. O custo padrão prevê uma taxa de alocação fixa baseada na operação ideal. A diferença financeira entre a taxa ideal e a real representa a variação de volume.
A visão contábil sobre estoques e imobilizado
A contabilidade societária trabalha estritamente com fatos realizados, comprovados e devidamente documentados por notas. O custo dos estoques deve incluir todos os custos de aquisição e de transformação técnica. Tudo isso precisa refletir o esforço necessário para colocar o estoque em sua condição atual. As regras técnicas exigem mensurar o estoque pelo custo ou pelo valor realizável líquido, dos dois o menor.
Máquinas, tornos e equipamentos fabris seguem rigorosamente as regras do ativo imobilizado. A depreciação contábil mensal pode compor os custos indiretos de fabricação do lote. Isso ocorre somente quando a depreciação está diretamente relacionada à produção do período. A depreciação deve refletir o padrão real de consumo dos benefícios econômicos do ativo.
Tributos recuperáveis perante o Fisco estadual e federal não integram o custo contábil do estoque. A orientação técnica da profissão cita expressamente o ICMS e o IPI recuperáveis nas compras. Lançar a nota fiscal de entrada pelo valor bruto no custo da matéria-prima é um erro comum. O sistema de gestão precisa separar rigorosamente os créditos tributários da conta de materiais.
O que o diretor financeiro deve fazer na prática
Você precisa documentar formalmente a formação do seu modelo gerencial de custos industriais. Revise as métricas orçamentárias sempre que mudarem os preços, as fórmulas ou os processos. Registre as diferenças entre o cenário planejado e o gasto real no fechamento do mês. Defina critérios claros com seu contador para a apropriação dessas variações na contabilidade.
Na rotina do escritório, vemos indústrias ignorarem os desvios contínuos do processo produtivo. A objeção que mais ouvimos é que ajustar a ficha técnica do sistema dá muito trabalho. O erro que mais corrigimos é deixar desperdícios escondidos na conta de estoque por meses. Essa prática distorce os números do balanço e engana a diretoria na precificação.
Atendemos operações com níveis de complexidade variáveis na nossa região de atuação. Diretores de indústrias metalúrgicas em São Leopoldo e Novo Hamburgo frequentemente buscam respostas financeiras claras. O mesmo ocorre com gestores de plantas químicas instaladas em Estância Velha, Ivoti e Campo Bom. Se a sua empresa precisa estruturar esses dados, busque uma contabilidade para indústrias no Rio Grande do Sul com vivência na área. O olhar técnico faz muita diferença no resultado.
Você também pode explorar mais conteúdos na nossa seção dedicada à gestão contábil para indústrias. Além disso, serviços especializados como a controladoria contábil no Rio Grande do Sul ajudam a auditar números internos. O custo padrão fornece o mapa de navegação financeira da fábrica. A contabilidade realimenta o sistema corporativo com fatos comprovados.
O ajuste final entre o gerencial e o contábil
O planejamento orçamentário nasce da ficha técnica detalhada de cada item fabricado internamente. No entanto, a contabilidade absorve o gasto real originado da nota fiscal e da folha. A ponte segura entre esses dois mundos exige método e muita disciplina da equipe. O uso do custo padrão facilita o diálogo diário entre a engenharia e o setor financeiro.
Recomendo fortemente que o diretor financeiro não aceite grandes variações sem uma explicação técnica. Crie o hábito administrativo de questionar o gerente de produção sobre os desvios semanais. Se o consumo de matéria-prima subiu repentinamente, investigue a calibração das máquinas sem demora. A contabilidade apontará o impacto tributário e financeiro dessa perda no final do exercício.
O controle metódico transforma a rotina administrativa da indústria química e metalúrgica de médio porte. As decisões complexas de compra, de venda e de terceirização ficam muito mais seguras. Portanto, alinhe seu ERP, revise suas fichas técnicas produtivas e converse abertamente com seu contador. Manter o custo padrão atualizado protege a saúde financeira do seu negócio industrial a longo prazo.
Base legal
Perguntas frequentes
O que é o custo padrão na indústria?
É uma ferramenta de gestão usada para estimar financeiramente o valor de produção de um item antes da fabricação. Ele serve como parâmetro interno para comparar o gasto planejado com o gasto real. Essa métrica gerencial não substitui a contabilidade societária, mas orienta o diretor financeiro nas decisões.
Como analisar a variação de preço da matéria-prima?
Você subtrai o preço real pago pelo preço orçado na ficha técnica. Depois, multiplica o resultado pela quantidade efetivamente comprada ou consumida no período. O resultado final aponta se o setor de compras conseguiu manter o orçamento ou se a empresa absorveu um prejuízo financeiro na aquisição.
Tributos recuperáveis entram no custo de produção da fábrica?
Não. Tributos recuperáveis perante o Fisco, como ICMS e IPI, não integram o custo contábil do estoque. Eles devem ser registrados no ativo como direitos tributários da empresa. Lançar o valor bruto da nota fiscal de entrada direto no custo da matéria-prima é um erro gerencial grave.
A ociosidade da fábrica pode ser incluída no custo do estoque?
A ociosidade anormal e a baixa capacidade produtiva não devem inflar o custo unitário dos produtos fabricados. Esses valores ociosos precisam ser reconhecidos diretamente como despesa do período. O objetivo dessa regra contábil é evitar que o estoque pareça ter um valor inflado e irreal no balanço patrimonial.
É obrigatório usar o modelo de custo padrão na contabilidade?
Não existe norma legal brasileira que imponha esse modelo gerencial específico de forma obrigatória. No entanto, as diferenças entre a estimativa e o custo real incorrido devem ser ajustadas mensalmente. A contabilidade societária e fiscal trabalha sempre com valores efetivamente realizados, documentados e amparados pela legislação.
Leia também
Conheça a contabilidade da Acessus para indústrias

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.