
Armazém geral: como funciona a contabilidade e a tributação do depósito de mercadorias de terceiros
Por Adauto Miguel Fröhlich, sócio fundador, CRC/RS 53582Publicado em Atualizado em
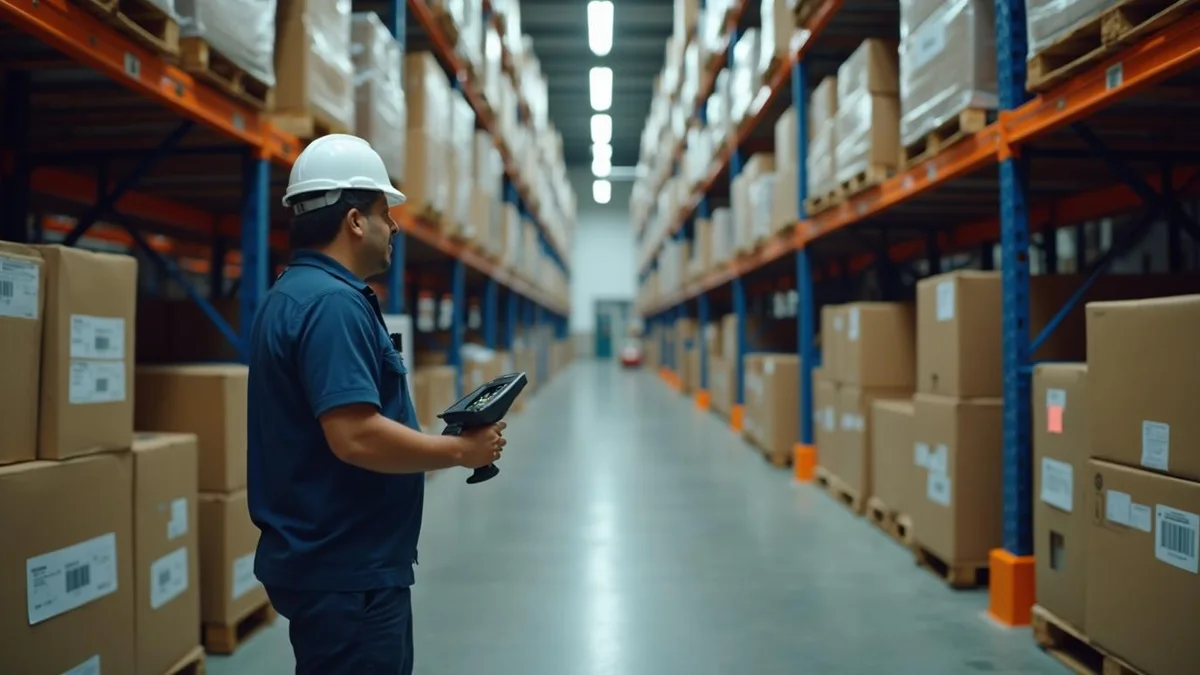
O armazém geral é uma empresa constituída para a guarda e a conservação de mercadorias de terceiros. A legislação exige controles rigorosos sobre a entrada e a saída desses itens. O depositário responde legalmente pela integridade do estoque enquanto detém a posse física dos produtos.
Muitos diretores financeiros tratam o depósito de mercadorias como uma simples locação de espaço físico. Essa visão simplista ignora as complexas obrigações tributárias que envolvem a operação logística diária. A legislação brasileira exige um controle rigoroso sobre a entrada e a saída de cada item. Sem essa organização documental exata, a empresa assume passivos fiscais ocultos que prejudicam o fluxo de caixa a longo prazo.
A administração de um armazém geral exige uma contabilidade preparada para separar posses e propriedades. O empresário não pode confundir o estoque dos clientes com os seus próprios ativos circulantes. A tributação aplicável muda drasticamente conforme a natureza jurídica da sua operação logística atual. Portanto, o domínio das normas fiscais protege o patrimônio dos sócios contra autuações estaduais inesperadas.
Empresas de Estância Velha, Novo Hamburgo e São Leopoldo costumam buscar soluções prontas para esses impasses. No entanto, o tratamento contábil adequado depende de uma análise individualizada das operações realizadas. O gestor financeiro precisa dominar os conceitos legais para tomar decisões seguras no dia a dia. Exploraremos a seguir os pilares dessa atividade e os impactos diretos na gestão do seu negócio.
O que é armazem geral na visão contábil e jurídica
O conceito legal dessa atividade está fundamentado no Decreto 1.102/1903, que estabelece as bases do setor. Esse documento normativo institui as regras para a criação e o funcionamento dessas companhias especializadas. A norma continua sendo a principal referência federal para o depósito de mercadorias pertencentes a terceiros. Consequentemente, o operador logístico atua sob um regime jurídico bastante específico e detalhado.
Um erro comum envolve confundir essa figura jurídica com um simples depósito fechado particular. O depósito fechado normalmente funciona como uma filial ou anexo do próprio contribuinte remetente. Por outro lado, a empresa armazenadora presta um serviço especializado de guarda para múltiplos depositantes independentes. A classificação correta não decorre apenas do nome fantasia escolhido, mas da atividade efetivamente exercida.
A responsabilidade do depositário abrange a guarda, a conservação e a devolução íntegra dos bens recebidos. O operador logístico responde civil e operacionalmente pela integridade de todo o lote armazenado. Recomendamos que o empresário estruture contratos de armazenagem que delimitem claramente as obrigações de cada parte envolvida. Dessa forma, o negócio mitiga problemas futuros relacionados a quebras, avarias ou furtos no galpão.
A prestação de serviço logístico vai além do simples armazenamento físico em um espaço delimitado. Muitos operadores incluem movimentação de carga, montagem de kits e gestão completa da cadeia de suprimentos. Esses serviços adicionais também exigem documentação fiscal própria e tributação adequada conforme a legislação municipal. A categoria de logística e armazenagem engloba todas essas frentes operacionais complementares.
Como abrir um armazem geral e estruturar a operação
A formalização desse modelo de negócio requer o cumprimento de etapas burocráticas bem específicas. O empreendedor deve definir a natureza jurídica da sociedade e o capital social necessário para operar. A junta comercial do estado exige a indicação exata da atividade nos documentos constitutivos da companhia. Além disso, o objeto social precisa refletir com precisão a finalidade de guarda de produtos de terceiros.
A infraestrutura física do galpão deve suportar o volume e as características dos materiais recebidos. Produtos químicos, alimentos perecíveis e eletrônicos exigem licenças específicas de órgãos reguladores distintos. O diretor de logística precisa obter os alvarás municipais e as licenças ambientais antes de iniciar as atividades. O descumprimento dessas exigências paralisa a operação e gera multas expressivas para a empresa infratora.
Operadores logísticos em Ivoti e Campo Bom enfrentam fiscalizações detalhadas sobre a estrutura de seus pavilhões. Os fiscais verificam as condições de segurança, os planos de prevenção contra incêndios e as delimitações de áreas. A contabilidade atua como parceira estratégica desde a concepção do plano de negócios inicial. O planejamento bem feito evita custos adicionais com reformas estruturais exigidas tardiamente pelo poder público.
A emissão de títulos de crédito e a propriedade dos itens
A legislação federal autoriza a emissão de documentos específicos para representar as mercadorias sob custódia. O conhecimento de depósito atesta a presença física e as características dos produtos entregues ao armazenador. O warrant, emitido conjuntamente ou separadamente, confere ao seu titular um direito real sobre essa mesma carga. A solicitação desses documentos parte do depositante e exige grande responsabilidade do emissor logístico.
A transferência de propriedade dos itens pode ocorrer mediante o endosso desses títulos mercantis. Essa dinâmica permite que o dono da carga negocie seus produtos sem movimentá-los fisicamente do galpão. O armazém geral atua apenas como fiel depositário, mantendo o controle rigoroso sobre quem detém os papéis originais. Recomendamos a leitura do nosso artigo sobre warrant e conhecimento de depósito para aprofundar esse tema.
A entrega das mercadorias exige a conferência minuciosa da legitimidade do portador desses documentos legais. A liberação indevida da carga gera responsabilidade civil imediata para o operador logístico responsável pela guarda. O administrador deve instituir processos internos de validação documental antes de autorizar qualquer carregamento nas docas. Essa prudência protege a companhia contra fraudes, desvios e disputas judiciais desgastantes com clientes e financiadores.
O financiamento lastreado por mercadorias depositadas configura uma relação exclusiva entre o cliente e a instituição credora. O operador logístico não deve reconhecer essas operações financeiras como receitas próprias ou passivos automáticos da sua empresa. A contabilidade do armazenador reflete apenas a prestação de serviços logísticos e as tarifas cobradas pela guarda continuada.
O registro contábil sem inflar o patrimônio da empresa
A mercadoria sob custódia continua pertencendo integralmente ao depositante que a enviou para o galpão. Por esse motivo, o armazenador não deve reconhecer esses itens como ativos circulantes no seu próprio balanço patrimonial. Essa regra contábil fundamental evita a distorção dos índices de liquidez e do tamanho real da companhia. A inclusão indevida desses valores no balanço configura uma falha técnica grave que afeta análises de crédito financeiro.
Na rotina do escritório, notamos que a confusão entre os estoques domina os problemas enfrentados pelas empresas. A equipe da Acessus corrige balanços que contabilizam itens de terceiros no grupo de ativo próprio. O dono da empresa descobre a falha quando o índice de rentabilidade parece artificialmente distorcido nas reuniões gerenciais. Uma escrituração organizada evita esse cenário desastroso e protege o fluxo de caixa empresarial.
A recomendação técnica consiste em manter controles extracontábeis ou contas de compensação para esses registros operacionais. O sistema de gestão precisa rastrear o depositante, o lote, a quantidade, a localização física e o status atualizado. Esses dados embasam as declarações fiscais enviadas periodicamente às secretarias da fazenda estaduais. Entenda mais sobre esse tratamento no texto que explica como registrar mercadoria de terceiros no estoque.
Atenção: Misturar itens de diferentes depositantes no mesmo espaço físico sem identificação sistêmica configura um erro gerencial grave. Essa prática atrai autuações severas durante inspeções detalhadas conduzidas pela secretaria da fazenda estadual responsável.
O inventário rotativo atua como a principal ferramenta para conciliar o saldo físico com os saldos sistêmicos registrados. O diretor financeiro deve exigir contagens cíclicas para identificar divergências antes do fechamento contábil mensal ou anual. A disciplina nessas apurações demonstra maturidade gerencial e facilita os processos de auditoria externa independente. A precisão dos números consolida a confiança dos clientes de grande porte na sua estrutura logística.
A tributação do ICMS nas operações de armazenagem
A remessa de produtos para guarda de terceiros não equivale automaticamente a uma operação comercial de venda tradicional. O tratamento tributário depende da origem, do destino, da natureza do item e da legislação vigente aplicável. Em muitas situações, a legislação estadual prevê a suspensão ou a não incidência do imposto nessas transferências específicas. O gestor precisa avaliar as regras do estado de origem e do estado onde o galpão está localizado.
O ICMS incide quando ocorre a circulação jurídica da mercadoria e a efetiva transferência de titularidade patrimonial. O operador logístico atua como um elo físico nessa cadeia, mas a negociação ocorre entre o cliente e o comprador final. A emissão correta das notas fiscais documenta a operação de forma segura para todas as partes envolvidas no processo. Confira os detalhes operacionais no artigo sobre ICMS na remessa para armazém geral e no retorno.
Não existe uma alíquota única de ICMS aplicável a todas as movimentações envolvendo esses estabelecimentos de guarda. A tributação varia conforme a classificação fiscal do produto, os benefícios setoriais e os regimes de substituição tributária vigentes. O Rio Grande do Sul possui regras específicas no seu regulamento do ICMS para tratar essas remessas logísticas. Recomendamos consultar a legislação atualizada no momento exato da ocorrência do respectivo fato gerador do tributo estadual.
O retorno físico ao proprietário original também exige o preenchimento criterioso de documentos fiscais próprios para essa finalidade. A falha nessa etapa rompe o controle do fisco sobre a circulação da riqueza e gera pesadas multas acessórias. O departamento de faturamento precisa dominar os códigos fiscais exigidos pela fiscalização estadual para não travar as docas de expedição.
CFOP e a documentação das remessas simbólicas
O Conselho Nacional de Política Fazendária disciplina os códigos fiscais para todas as operações logísticas e comerciais brasileiras. O Convênio sem número de 1970 estabelece a base do sistema de Códigos Fiscal de Operações e Prestações. O preenchimento correto desse código na nota fiscal indica ao fisco a exata natureza da movimentação física ou simbólica. O uso de um código incorreto descaracteriza a operação e anula possíveis benefícios de suspensão do imposto estadual.
O Ajuste SINIEF 3/2024 alterou regras importantes e trouxe atualizações para o uso de códigos específicos de movimentação. O CFOP 6.934, por exemplo, é utilizado para a remessa simbólica de itens já depositados no galpão logístico. Essa situação ocorre quando o depositante transmite a propriedade da carga, mas o produto permanece fisicamente guardado no mesmo local. A remessa simbólica acompanha a circulação jurídica do bem sem exigir a sua movimentação física nas docas.
A integração entre o sistema de gestão do operador e os sistemas dos clientes acelera a emissão desses documentos obrigatórios. A equipe financeira deve validar os arquivos eletrônicos recebidos para assegurar a consistência das informações enviadas ao fisco estadual. O cruzamento de dados realizado pela receita expõe rapidamente as empresas que apresentam divergências entre a origem e o destino.
O controle das devoluções e dos retornos parciais exige atenção redobrada dos analistas de logística atuantes no setor. O faturamento precisa referenciar as notas fiscais de origem para manter a rastreabilidade exigida pela legislação tributária aplicável. Um controle rigoroso sobre os saldos em poder de terceiros evita o pagamento indevido de tributos sobre estoques remanescentes no galpão.
Tratamento de perdas, avarias e quebra técnica
A operação logística diária envolve riscos naturais de quebras, perecimento, furtos ou deterioração de materiais ao longo do tempo. O tratamento contábil desses eventos indesejados exige a baixa formal do saldo em poder do operador armazenador logístico. O depositante precisa emitir os documentos fiscais adequados para refletir essa diminuição no seu volume de ativos circulantes registrados.
A responsabilidade financeira pelas perdas deve estar claramente estabelecida no contrato firmado entre a contratante e a contratada logística. Se o armazenador for responsabilizado pela avaria, ele deverá indenizar o proprietário da carga conforme os valores previamente estipulados. Essa indenização transita pela contabilidade do operador logístico como uma despesa operacional dedutível, dependendo do regime de tributação adotado. Aprofunde esse estudo no nosso material sobre perdas, avarias e quebra técnica no armazém.
Dica Acessus: O planejamento gerencial eficiente requer a segregação clara entre a despesa de indenização e o custo direto da prestação do serviço logístico. Mantenha os controles físicos sempre alinhados com as provisões financeiras registradas na contabilidade corporativa.
O impacto no imposto de renda e na contribuição social ocorre conforme o lucro real ou o lucro presumido da companhia. As empresas optantes pelo lucro real precisam comprovar documentalmente a ocorrência da perda para deduzir a respectiva despesa apurada. A emissão de laudos técnicos e boletins de ocorrência confere materialidade aos registros contábeis efetuados pelo contador responsável pelo fechamento.
A comunicação transparente com o dono da carga previne conflitos comerciais e disputas judiciais prolongadas após sinistros inesperados. O gestor do galpão deve notificar imediatamente o cliente sempre que identificar divergências qualitativas ou quantitativas nas inspeções de rotina. A confiança mútua sustenta as parcerias de longo prazo nesse setor altamente competitivo e exigente quanto à precisão de dados.
A responsabilidade do depositário nas fiscalizações
A legislação estadual atribui ao armazenador responsabilidades solidárias ou subsidiárias sobre o imposto devido nas mercadorias que custodia fisicamente. O fiscal da receita possui autoridade legal para exigir a comprovação da origem e do pagamento dos tributos incidentes. A falta de documentação idônea transforma o operador logístico em alvo direto das autuações lavradas pelas autoridades fazendárias estaduais competentes.
O departamento de recebimento deve barrar a entrada de cargas acompanhadas por notas fiscais inidôneas ou com dados visivelmente conflitantes. A conferência das quantidades, das descrições e dos códigos fiscais no momento da descarga protege a empresa contra passivos futuros indesejados. O contador orienta a equipe de portaria a adotar procedimentos rígidos de checagem antes de assinar os canhotos de recebimento logístico.
A necessidade de controles internos robustos justifica o investimento em sistemas de gerenciamento de armazéns adequados à legislação vigente nacional. O software escolhido deve tratar a rastreabilidade fiscal com o mesmo peso que trata a eficiência na alocação de posições paletes. Caso sua empresa necessite revisar esses processos, indicamos conhecer nosso serviço de controladoria contábil no Rio Grande do Sul.
As auditorias frequentes atestam a conformidade das operações e mitigam o risco de multas bilionárias aplicadas por auditores externos rigorosos. O conselho de administração valoriza gestores logísticos que priorizam o compliance tributário em todas as fases do armazenamento e da expedição ágil. A transparência nos relatórios gerenciais consolida a reputação da companhia no mercado regional competitivo em que a organização atua ativamente.
A visão da auditoria sobre os estoques de terceiros
Os auditores examinam meticulosamente os procedimentos adotados para confirmar a existência física e a propriedade jurídica dos bens estocados atualmente. Eles verificam se o operador concilia regularmente as quantidades físicas com os registros fiscais informados aos governos estaduais competentes. A ausência dessas conciliações resulta em ressalvas nos pareceres técnicos que acompanham as demonstrações financeiras publicadas pela sociedade empresária anualmente.
A confirmação externa de saldos, conhecida como circularização, envolve o envio de cartas aos clientes solicitando a posição do estoque respectivo. O auditor compara a resposta do dono da mercadoria com os relatórios extraídos do sistema de gestão do armazenador avaliado. Divergências significativas nessas apurações apontam fragilidades nos controles internos ou falhas na emissão das notas fiscais de devolução e retorno.
O planejamento preventivo exige que o diretor logístico implemente melhorias contínuas nos processos de contagem e rastreamento de cargas armazenadas. O suporte de um especialista contábil agiliza a adequação das rotinas operacionais aos padrões exigidos pelas normas brasileiras vigentes atualmente. Se a sua corporação busca esse nível de excelência, explore nossa página de auditoria contábil no Rio Grande do Sul.
A terceirização contábil focada em logística
A complexidade do setor logístico demanda um parceiro técnico que compreenda as nuances da legislação e a dinâmica dos galpões organizados. O contador generalista muitas vezes ignora as particularidades dos códigos fiscais aplicáveis às movimentações simbólicas e aos retornos físicos diários constantes. A falta de especialização gera retrabalho, lentidão no faturamento e recolhimento indevido de tributos estaduais sobre operações isentas ou diferidas integralmente.
O escritório contábil especializado atua como uma extensão do departamento financeiro e logístico da sua companhia em pleno crescimento regional consolidado. A análise prévia dos contratos comerciais e a definição das rotinas de faturamento blindam a empresa contra surpresas desagradáveis nas fiscalizações periódicas. O acompanhamento próximo traz clareza para a tomada de decisão da diretoria responsável pela expansão sustentável da infraestrutura instalada estrategicamente.
A Acessus Contabilidade possui ampla vivência na estruturação fiscal e tributária de empresas operadoras logísticas atuantes no estado gaúcho. O nosso time de especialistas orienta desde a elaboração do contrato social até a implantação de controles de inventário rotativo sistêmico. Convidamos o diretor financeiro a conhecer nossa atuação completa em contabilidade para empresas de logística no Rio Grande do Sul.
Base legal
Perguntas frequentes
O que é armazem geral perante a legislação federal?
Trata-se de uma empresa especializada na guarda e conservação de mercadorias pertencentes a terceiros, regulada pelo Decreto 1.102/1903. O operador logístico atua como fiel depositário e emite documentos representativos da posse, sem deter a propriedade jurídica dos itens armazenados em seu galpão.
Quem gerencia o armazém geral na vila pelicanos?
O gerenciamento de um armazém geral na Vila Pelicanos depende da empresa operadora logística instalada no local. A administração direta cabe ao fiel depositário nomeado no contrato social da respectiva companhia. Recomendamos consultar a junta comercial local para identificar a entidade jurídica exata que responde legalmente por aquele endereço específico.
Como abrir um armazem geral corretamente?
O empresário deve registrar a empresa na junta comercial com o objeto social específico de guarda de mercadorias. A estruturação exige um galpão adequado, licenças municipais, alvarás de segurança e um sistema robusto para segregar o estoque de terceiros do patrimônio próprio da organização.
A remessa de mercadoria para depósito sofre tributação automática?
A remessa em si não configura uma venda imediata. O tratamento tributário, como a suspensão ou o diferimento do ICMS, depende da legislação do estado de origem e de destino. O fisco avalia a circulação jurídica da propriedade para determinar a exigência do recolhimento estadual.
O estoque do cliente entra no balanço do operador logístico?
O patrimônio de terceiros não compõe o ativo circulante do depositário responsável pela guarda. A contabilidade do armazenador deve registrar esses itens em contas de compensação ou controles extracontábeis. Essa segregação evita distorções financeiras e protege a companhia durante as auditorias independentes.
Leia também
Conheça a contabilidade da Acessus para empresas de logística

Ao clicar, marque a caixinha ao lado de acessus-com-br.pdr.ia.br para concluir.